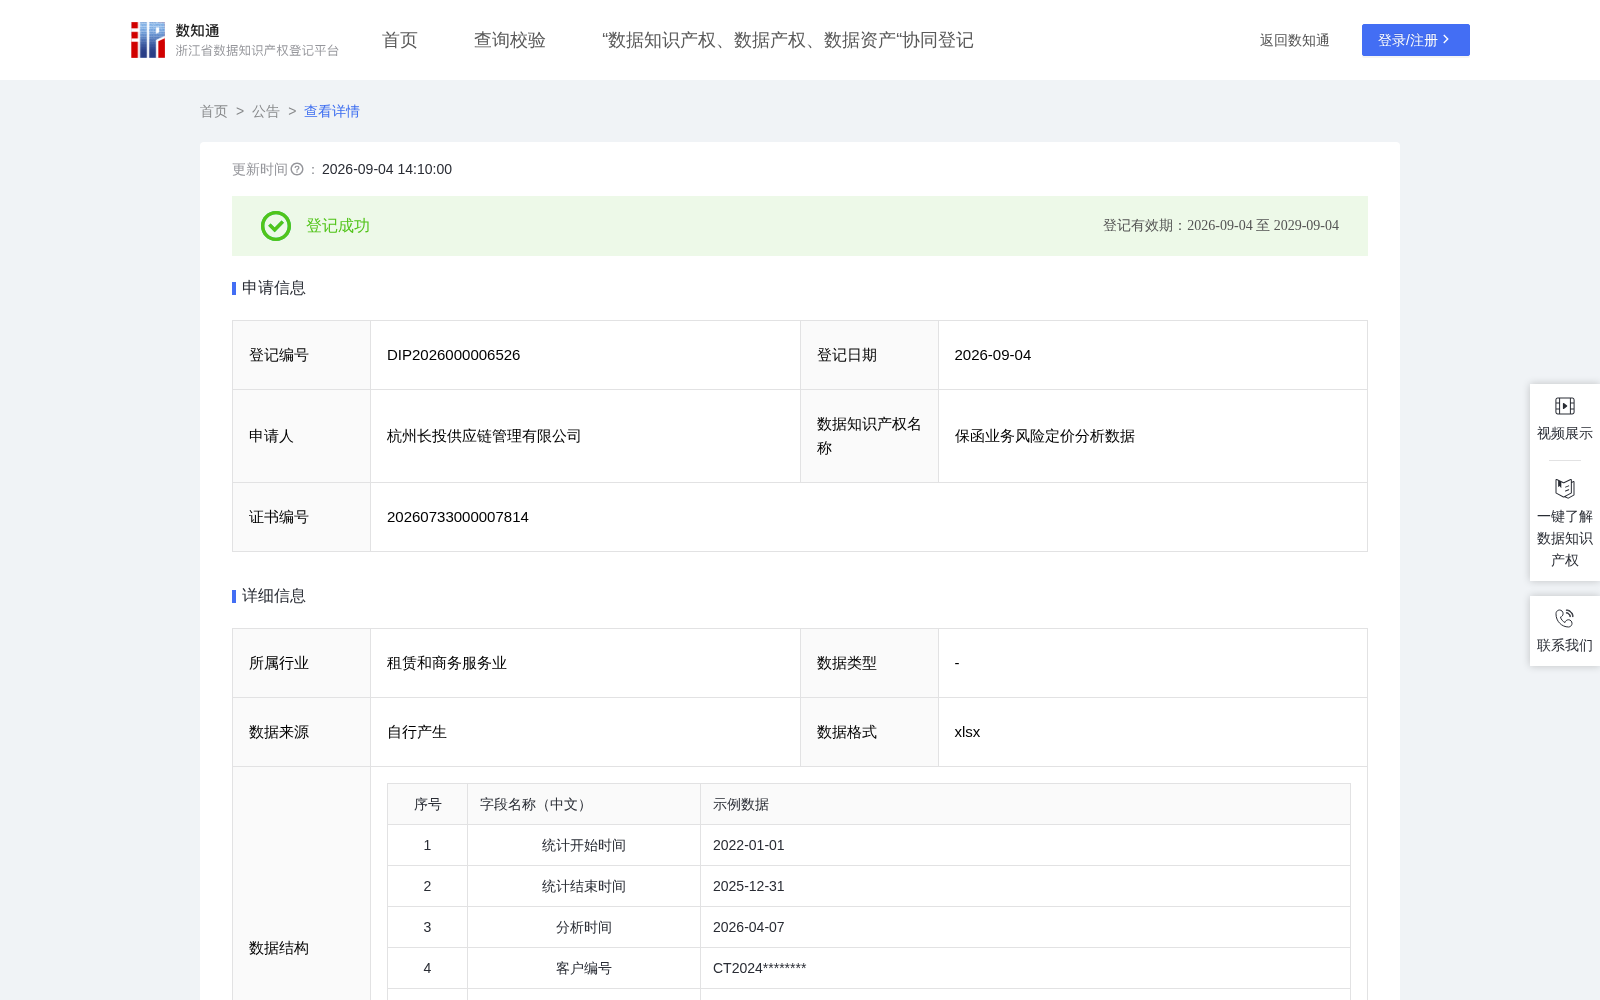
保函业务风险定价分析数据
收藏资源简介:
本数据来源于保函中介业务的保函合同、客户资质审查记录、合作机构协议等业务文档的定价数据采集,采集范围涵盖客户资产负债率、逾期记录、履约情况、保函类型与金额、保函期限、反担保方式、保证金比例等多维度核心数据。 通过构建"客户风险度-项目风险度-担保缓释度"三维定价评估模型与定价等级标注,将保函案件分为AA/A/B三级:低风险案件(AA)实施费率下浮+快速审批策略;中风险案件(A)实施标准费率+常规审批策略;高风险案件(B)实施费率上浮+严格审查策略。 该数据集解决保函中介行业风险定价缺乏量化模型导致费率制定主观性强、客户风险与保费不匹配引发逆向选择、担保缓释措施未纳入定价考量造成风险覆盖不足、缺乏差异化定价体系制约市场竞争力等核心痛点。 同时,该数据集的特征工程体系与定价标注规范经过标准化处理,可为工程担保领域的智能定价AI模型提供结构化训练样本,推动行业从"经验定价"向"数据驱动+AI"演进。 【数据采集】采集2022年1月至2025年12月期间保函定价数据,覆盖资产负债率、逾期记录次数、履约笔数、保函总笔数、保函金额、保函期限、反担保方式、保证金比例、基准费率等字段,原始数据约1003条。 【数据处理】基于客户编号+保函类型去重;3σ原则识别异常值并人工复核;缺失值低于10%采用行业均值填充;金额统一两位小数;客户名称前3位+*脱敏,合作机构*在前+后3位脱敏。 信用评分=ROUND(MAX(30,MIN(100,100-资产负债率(%)×0.3-逾期记录次数×8)),0); 历史履约率(%)=IF(保函总笔数=0,0,ROUND(履约笔数/保函总笔数×100,1))。 客户风险度评分=(信用评分≥85得5分,≥75得4分,≥65得3分,≥55得2分,<55得1分)×0.5+(历史履约率≥95得5分,≥90得4分,≥85得3分,≥80得2分,<80得1分)×0.5。 项目风险度评分=(保函金额<100得5分,<500得4分,<1000得3分,<2000得2分,≥2000得1分)×0.5+(保函期限≤6得5分,≤12得4分,≤24得3分,≤36得2分,>36得1分)×0.5。 担保缓释度评分=(反担保方式:保证金5分,抵押4分,质押3分,信用2分)×0.5+(保证金比例≥30得5分,≥20得4分,≥10得3分,≥5得2分,<5得1分)×0.5。 综合评分=客户风险度评分×0.35+项目风险度评分×0.35+担保缓释度评分×0.3。 定价等级=综合评分:≥4.0为AA级,≥3.0且<4.0为A级,<3.0为B级。 建议费率(%)=ROUND(基准费率×(1+(4.0-综合评分)×0.15),2)。 权重分配依据《融资担保公司监督管理条例》及《工程担保制度指导意见》要求,客户风险度权重35%因其为风险定价首要考量因素,项目风险度权重35%反映保函本身风险敞口,担保缓释度权重30%体现风险对冲与损失缓释能力。