india-index-options-1m
收藏资源简介:
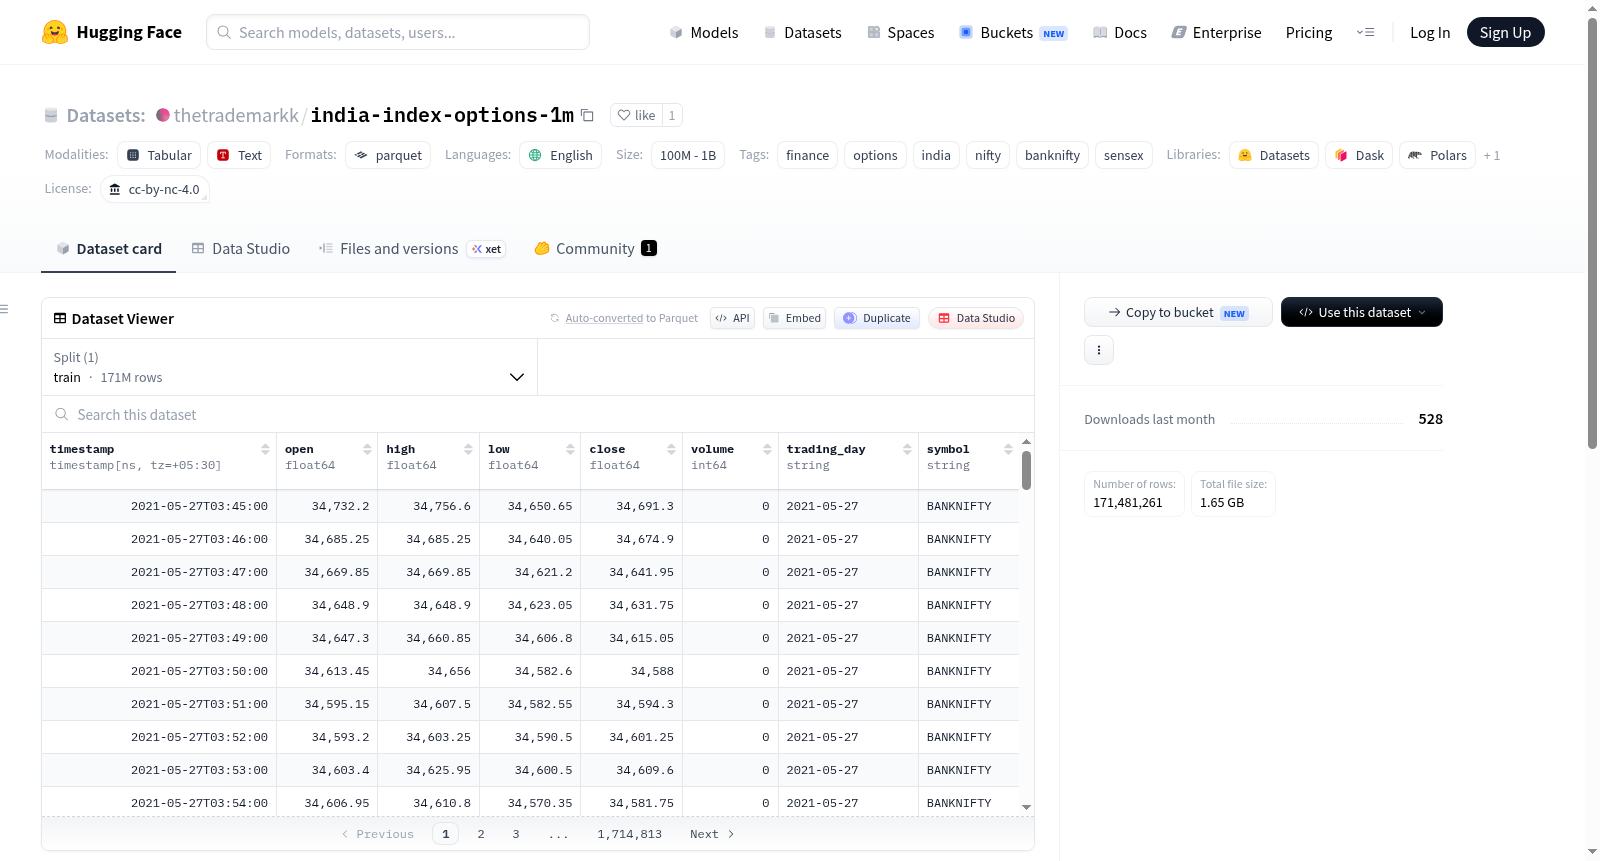
该数据集提供印度国家证券交易所(NSE)和孟买证券交易所(BSE)主要指数现货及期权链的1分钟OHLCV(含未平仓合约)柱状数据。数据涵盖NIFTY、BANKNIFTY和SENSEX三个核心指数,时间范围约为2021年至2026年。数据集主要用于支持开源TradeMarkk回测器的开发与运行,强调仅限教育用途,不提供任何担保,建议在使用前与官方交易所数据进行核对。数据结构分为两部分:指数现货数据存储在index/{SYMBOL}.parquet文件中,包含各指数的1分钟OHLC数据;期权数据存储在options/{SYMBOL}/{EXPIRY}.parquet文件中,包含各期权合约的1分钟OHLC数据,并额外包含行权价、期权类型和到期日等字段。数据字段包括时间戳(印度标准时间,带时区信息)、开盘价、最高价、最低价、收盘价、交易量、未平仓合约数、交易日和标的符号,期权数据还包含行权价、期权类型和到期日。需要注意的是,期权数据覆盖范围有限,流动性较差或远月行权价的合约数据可能稀疏或缺失。
This dataset provides 1-minute OHLCV (including open interest) bar data for the spot and option chains of major indices from the National Stock Exchange (NSE) and Bombay Stock Exchange (BSE) in India. It covers three core indices: NIFTY, BANKNIFTY, and SENSEX, with a time range approximately from 2021 to 2026. The dataset is primarily intended to support the development and operation of the open-source TradeMarkk backtesting tool, emphasizing educational use only, without any warranty, and it is recommended to verify against official exchange data before use. The data structure is divided into two parts: index spot data is stored in index/{SYMBOL}.parquet files, containing 1-minute OHLC data for each index; option data is stored in options/{SYMBOL}/{EXPIRY}.parquet files, containing 1-minute OHLC data for each option contract, with additional fields such as strike price, option type, and expiry date. Data fields include timestamp (Indian Standard Time, with timezone information), open, high, low, close, volume, open interest, trading day, and underlying symbol, with option data also including strike price, option type, and expiry date. It should be noted that option data coverage is limited, and data for contracts with poor liquidity or distant strike prices may be sparse or missing.
数据集概述:India Index & Options - 1-minute OHLC
- 数据集名称: India Index & Options - 1-minute OHLC
- 许可证: CC-BY-NC-4.0(仅限非商业用途)
- 语言: 英语
- 标签: 金融、期权、印度、NIFTY、BANKNIFTY、SENSEX
- 时间范围: 约2021年至2026年
- 数据用途: 教育目的,不提供任何担保,使用前需与官方交易所数据核对
数据内容
-
指数现货数据:
- 文件路径:
index/{SYMBOL}.parquet - 覆盖指数: NIFTY、BANKNIFTY、SENSEX
- 频率: 1分钟OHLC(开盘价、最高价、最低价、收盘价)
- 文件路径:
-
期权合约数据:
- 文件路径:
options/{SYMBOL}/{EXPIRY}.parquet - 覆盖品种: NIFTY、BANKNIFTY、SENSEX的期权链
- 频率: 1分钟OHLC
- 额外字段: 行权价(strike)、期权类型(option_type)、到期日(expiry)
- 注意: 流动性较差的远期合约数据可能稀疏或缺失
- 文件路径:
数据结构(Schema)
所有数据文件均包含以下字段(期权数据额外包含行权价、期权类型、到期日):
| 字段 | 说明 |
|---|---|
| timestamp | 时间戳(IST时区,带时区信息) |
| open | 开盘价 |
| high | 最高价 |
| low | 最低价 |
| close | 收盘价 |
| volume | 成交量 |
| open_interest | 未平仓合约量 |
| trading_day | 交易日 |
| symbol | 交易品种代码 |
其他说明
- 数据集用于支持开源回测工具 TradeMarkk(访问地址:https://thetrademarkk.com)
- 期权数据覆盖不完整,非活跃或远月合约的条带可能稀疏或缺失