
sssolovjov/icicpe-2026-defi-panel
收藏官方服务:
资源简介:
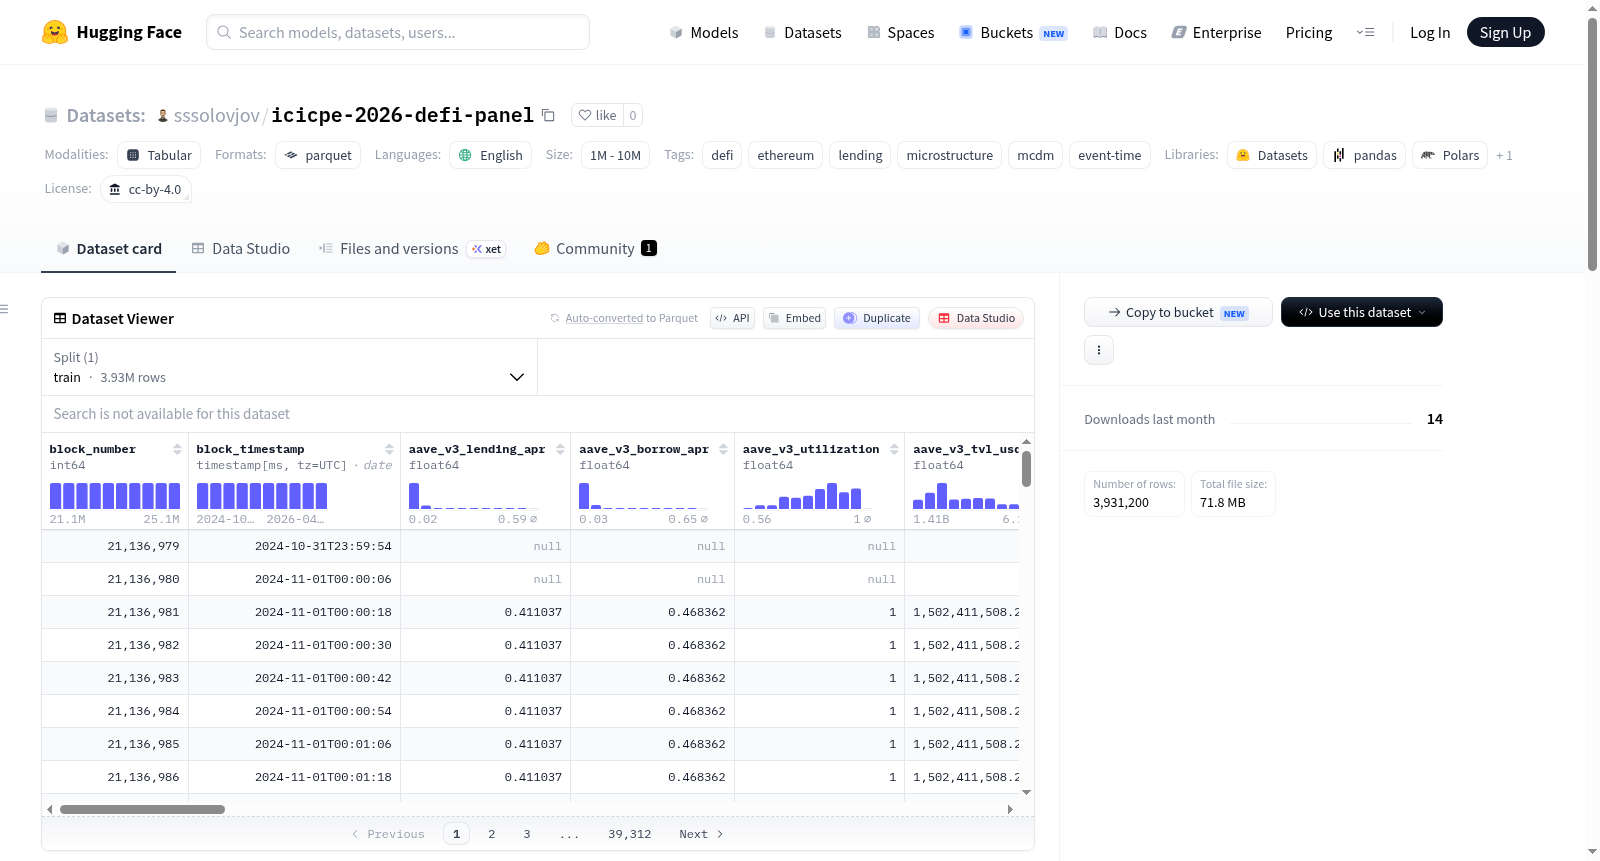
这是一个按以太坊区块(约12秒网格)的面板数据集,涵盖了USDC供应市场在六个最大的以太坊L1借贷协议(Aave V3、Compound V3、Spark、Morpho Blue、Euler V2、Fluid)上的数据,时间范围从2024年11月到2026年4月。这些协议约占540亿美元总锁定价值(TVL)的67%。该数据集是论文Event-Time MCDM Allocation across DeFi Lending Protocols: An HFT-Inspired Methodology with Walk-Forward Validation.的主要输入表,用于事件时间多准则决策分配分析。
Per-block (≈12 s grid) panel of USDC supply markets across the six largest Ethereum-L1 lending protocols (Aave V3, Compound V3, Spark, Morpho Blue, Euler V2, Fluid; ~67% of ~$54 B TVL), from November 2024 to April 2026. This dataset is the headline input table for the paper Event-Time MCDM Allocation across DeFi Lending Protocols: An HFT-Inspired Methodology with Walk-Forward Validation.
提供机构:
sssolovjov搜集汇总
数据集介绍
构建方式
该数据集以以太坊L1主网的每个区块为单位(约12秒间隔),通过将基于事件驱动的子图与RPC获取数据拼接至统一的逐区块网格上构建而成。具体而言,研究团队从Aave V3、Compound V3、Spark、Morpho Blue、Euler V2和Fluid这六大借贷协议中采集USDC供应市场的微观结构数据,涵盖了2024年11月至2026年4月期间约54亿美元总锁仓价值(TVL)的67%。源数据经过代码化处理,在实际流程中通过`scripts/finalize_6way_pipeline`脚本进行自动化整合与验证,最终生成了约72MB的Parquet文件。
特点
该数据集的核心特点在于其高时间分辨率与多维指标融合。每行对应一个以太坊区块,记录了各协议的供应年化收益率(APR)、利用率、TVL等基础指标,同时衍生出Dai储蓄利率(DSR)滞后值、协议间最大APR差异(spread_top_runner_up)、成对利差等碎片化测度。此外,数据集还纳入了外部环境因素,如ETH/USD价格、Gas费用对数和平仓偏差值,为评估跨协议资金分配策略提供了全面的微观结构视图。
使用方法
该数据集可直接作为事件时间多准则决策模型(MCDM)的输入表,用于实现高频交易启发的跨协议资本配置研究。用户可通过克隆论文仓库并运行`scripts.finalize_6way_pipeline`脚本复现完整的端到端管道,包括训练伪迹生成、滚动窗口验证以及权益对账表构建。同时,官方提供了基于Flashbots私有内存池的实时代理项目,支持逐区块循环调用该数据集进行生产级交易决策。数据以CC-BY-4.0许可发布,允许自由使用与引用。
背景与挑战
背景概述
ICICPE 2026 — Event-Time 6-Way DeFi Lending Panel 数据集由Sergei Solovev于2026年创建,旨在为去中心化金融(DeFi)借贷协议领域提供高时间分辨率的微观结构数据。该数据集以以太坊每区块(约12秒)为时间尺度,汇集了Aave V3、Compound V3等六大主流借贷协议中USDC供应市场的关键指标,覆盖约67%的约540亿美元总锁仓量(TVL)。其核心研究问题聚焦于基于事件时间的高频多准则决策(MCDM)在DeFi借贷协议间的资产配置,为流动性与风险管理提供了新颖的量化框架。该数据集的提出推动了DeFi微观数据在金融计量与算法交易领域的影响力,启发了事件时间驱动的投资策略研究。
当前挑战
该数据集面临的核心挑战包括:1)在DeFi领域,传统静态资产配置方法难以捕捉由链上操作(如清算、流动性迁移)引发的瞬时收益波动,需构建事件时间维度的实时决策模型;2)数据采集层面,需同步处理六大协议子图与RPC调用的异步数据流,并精准对齐到统一的每区块网格,面临高并发下数据缺失与时序偏差的技术难题;3)构建过程中,因以太坊区块气体上限与优先级排序的不确定性,需采用占位值(如25 gwei常数)简化气体变量,但可能降低高频策略的真实性仿真度。
常用场景
经典使用场景
该数据集的核心应用在于为去中心化金融(DeFi)领域的跨协议资金分配提供高精度、事件驱动的时空基准。通过以以太坊每个区块(约12秒)为时间粒度,捕捉Aave V3、Compound V3等六大头部借贷协议中USDC活期市场的供给APR、资金利用率及总锁仓价值等微观结构特征,研究人员能够利用该面板数据构建基于多准则决策(MCDM)的动态投资组合。其经典场景是作为高频交易(HFT)理念与DeFi借贷市场结合的桥梁,用于验证基于事件时序的资产配置策略在回测环境中的有效性。
实际应用
在实际部署中,该数据集是实时量化交易代理的核心数据输入引擎。基于其每区块数据流构建的生产级智能体,通过Flashbots私有交易池提交链上指令,实现跨协议的自动套利与收益优化。该数据集支持的策略已在模拟环境中展现出比静态分配方案更优的风险调整后收益,尤其适用于管理风险敞口需频繁再平衡的DeFi流动性池、稳定币收益农场及机构级金库管理场景。其轻量化Parquet格式与低存储开销(约72 MB)使其可直接嵌入到链下计算服务器或链上预言机框架中,推动DeFi从被动持有向算法主动管理演进。
衍生相关工作
该数据集的衍生工作构建了一个可复现的端到端研究生态。其附属论文提出了事件时间MCDM方法论,将多准则评分与步行前向验证结合,为DeFi流动性微观结构分析树立了新范式。衍生出的一系列工作包括:开源的可复现流水线(含T1/T2/T3训练工件),用于重现回测结果和资金曲线;基于Flashbots的生产级链上代理,实现了从数据驱动决策到链上执行的全自动闭环;以及衍生出的多协议资金利差分析工具和瞬时冲击成本模型。这些工作共同推动了从理论框架向工程实践的价值转化,为后续研究者在同一标准化面板上开展横向对比实验奠定了基础设施。
以上内容由遇见数据集搜集并总结生成
相关数据集

暂无相关数据集


