
DenyTranDFW/Benchmark_2022_B32_Mortgage_Trust_1900454
收藏官方服务:
资源简介:
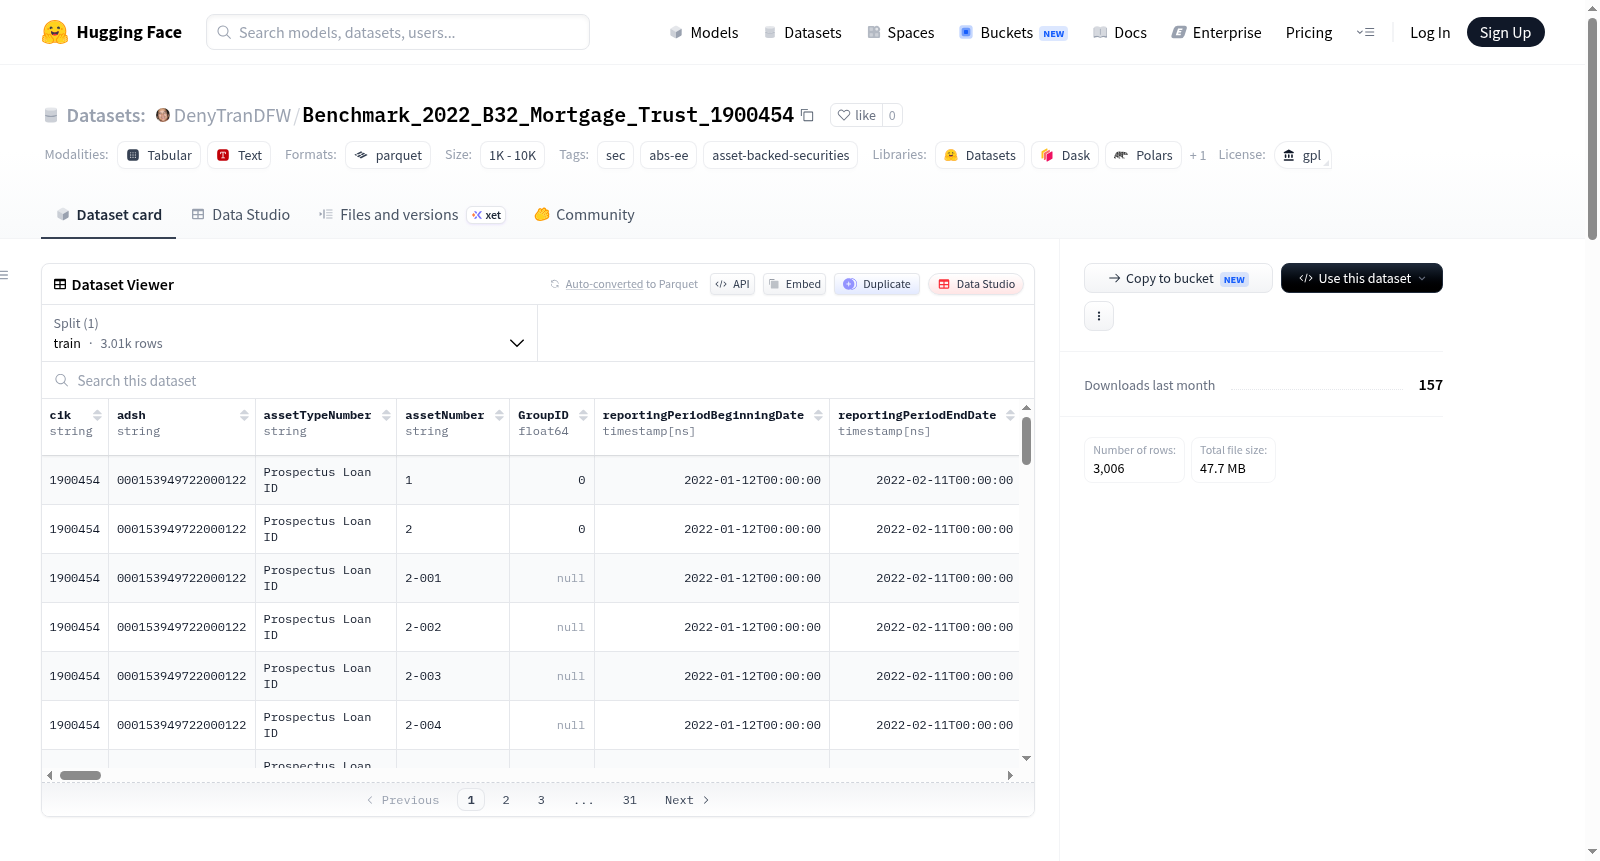
该数据集包含SEC ABS-EE资产级别文件,针对CIK 1900454(Benchmark 2022-B32 Mortgage Trust)。数据集包含38份文件,98个Parquet文件,总大小为47.7 MB,报告期从2022年2月11日至2026年2月11日。Parquet文件是从XML展品中提取的贷款级别/资产级别数据,按{accession_nodash}/{exhibit_name}.parquet组织。报告期日期来源于资产级别XML(reportingPeriodEndingDate)。
SEC ABS-EE asset-level filings for CIK 1900454 (Benchmark 2022-B32 Mortgage Trust). The dataset includes 38 filings, 98 parquet files, with a total size of 47.7 MB, covering a reporting period from 2022-02-11 to 2026-02-11. Parquet files are loan-level / asset-level data extracted from XML exhibits, organised as {accession_nodash}/{exhibit_name}.parquet. Reporting-period dates are derived from the asset-level XML (reportingPeriodEndingDate).
提供机构:
DenyTranDFW搜集汇总
数据集介绍
构建方式
该数据集旨在为资产支持证券(ABS)领域的量化研究提供标准化、结构化的底层资产数据。它专门针对美国证券交易委员会(SEC)中央索引键(CIK)为1900454的Benchmark 2022-B32 Mortgage Trust信托基金,系统性地收集了其从2022年2月11日至2026年2月11日期间提交的全部38份ABS-EE(资产级数据电子化提交)表格。数据集的构建核心在于将每份XML格式的资产级展品文件解析并转换为高效的Parquet格式,并按照“存取编号/展品名称.parquet”的层级结构进行组织,最终汇聚成98个Parquet文件,总容量为47.7 MB。报告期日期严格依据XML文件内的`reportingPeriodEndingDate`字段进行提取,确保了时间序列数据的准确性和一致性。
特点
此数据集的核心优势在于其高度的专业性与结构化程度。它直接源自SEC官方档案,针对单一特定抵押贷款信托基金,提供了跨越四个完整财年的连续月度资产层面数据,覆盖了从贷款发放到存续期管理的完整生命周期。数据以高效的Parquet列式存储格式保存,极大地方便了大规模数据的读取与计算。此外,数据集内嵌了完整的文件索引,清晰列出了每一份ABS-EE表格的提交日期、表格类型及官方链接,使得数据溯源与交叉验证变得极为便捷,为研究抵押贷款池的表现、违约率及提前偿付等核心指标提供了坚实、可靠且易于访问的数据基础。
使用方法
用户可通过加载Parquet文件直接访问其中的资产级数据。推荐使用Python的数据分析生态,例如利用`pandas`库的`read_parquet`函数,即可将单个或批量的`{accession_nodash}/{exhibit_name}.parquet`文件读入为DataFrame对象。由于数据按报告期整理,研究者可基于`reportingPeriodEndingDate`字段对不同时间点的资产组合进行切片分析,或构建时序模型。同时,配合提供的`url`字段,可便捷地跳转至SEC EDGAR系统获取原始XML或其他相关呈报文件,便于进行深度比对与验证。该数据集尤其适用于抵押贷款支持证券的定价、风险建模及监管合规分析等研究场景。
背景与挑战
背景概述
在资产支持证券(ABS)领域,透明化的资产级数据披露对于市场定价与风险评估具有核心意义。Benchmark 2022-B32 Mortgage Trust数据集由CIK编号1900454对应的实体创建,其时间跨度自2022年2月至2026年2月,共收录38份SEC ABS-EE申报文件,生成了98个Parquet格式的资产级数据文件,总容量约47.7 MB。该数据集聚焦于住宅抵押贷款支持证券(RMBS)的底层资产信息,每份申报均包含从XML展品中提取的逐笔贷款数据,并按存取号与展品名进行结构化组织。通过标准化呈现报告期末日期等关键字段,该数据集为量化研究抵押贷款表现、构建违约预测模型及监管合规分析提供了高粒度、历时性的基础数据资源,显著降低了传统人工收集与解析SEC文件的成本。
当前挑战
该数据集面临的核心挑战涵盖领域问题与构建过程两个层面。在领域问题上,资产支持证券市场固有的信息不对称性要求研究人员能够从海量、多源的贷款层面数据中准确提取违约风险、提前还款率等关键指标,而不同信托之间的数据口径差异与更新频率不统一增加了跨期比较与模型泛化的难度。在构建过程中,挑战主要源于EDGAR系统中XML展品的结构多样性与解析复杂性,例如同一字段在不同申报中的标签命名或层级可能不一致,需设计鲁棒的提取逻辑以确保Parquet文件的字段对齐与数据完整性。此外,报告期跨越多年,需持续监测SEC格式变更并同步更新处理流程,同时维护38份文件、98个分片的版本管理与数据质量校验机制,以保障分析结论的可复现性。
常用场景
经典使用场景
在资产证券化(ABS)研究领域,Benchmark_2022_B32_Mortgage_Trust数据集为分析住房抵押贷款支持证券(RMBS)的微观结构提供了宝贵素材。该数据集包含从SEC ABS-EE申报文件中提取的逐笔贷款级数据,覆盖2022年至2026年的完整报告周期。研究者常利用其丰富的结构化信息,对贷款池的信用风险特征、现金流分布规律以及证券化产品的分层结构进行细致剖析,成为构建违约预测模型与评估资产池异质性的经典基准。
实际应用
在实务层面,该数据集可服务于金融机构的风险管理框架与投资决策流程。借助其中涵盖的每笔贷款的还款历史、地理分布及抵押品特征,风控团队能建立更为精准的损失分布模拟,优化资本配置。信用评级机构亦可利用此类标准化数据,校验其评级模型对底层资产池表现的预测能力。此外,监管机构通过分析汇总的申报信息,能够动态监控系统性风险积累,提升对住房金融市场的审慎监管效能。
衍生相关工作
围绕此类SEC ABS-EE数据集,已衍生出多项具有影响力的研究路径。例如,部分工作致力于构建基于深度学习的贷款违约时序预测框架,利用资产级特征与宏观经济变量的联合分布提升预警精度。另有研究聚焦于信息透明度的度量,通过解析XML披露的规范性差异来评估发行人的信息披露质量。这些衍生工作不仅深化了对结构化产品生命周期的理解,也推动了金融自然语言处理与结构化数据挖掘方法的交叉创新。
以上内容由遇见数据集搜集并总结生成


