
遇见数据集

DenyTranDFW/Santander_Drive_Auto_Receivables_Trust_2020_3_1821292

收藏
Hugging Face2026-04-30 更新2026-05-03 收录
官方服务:

资源简介:

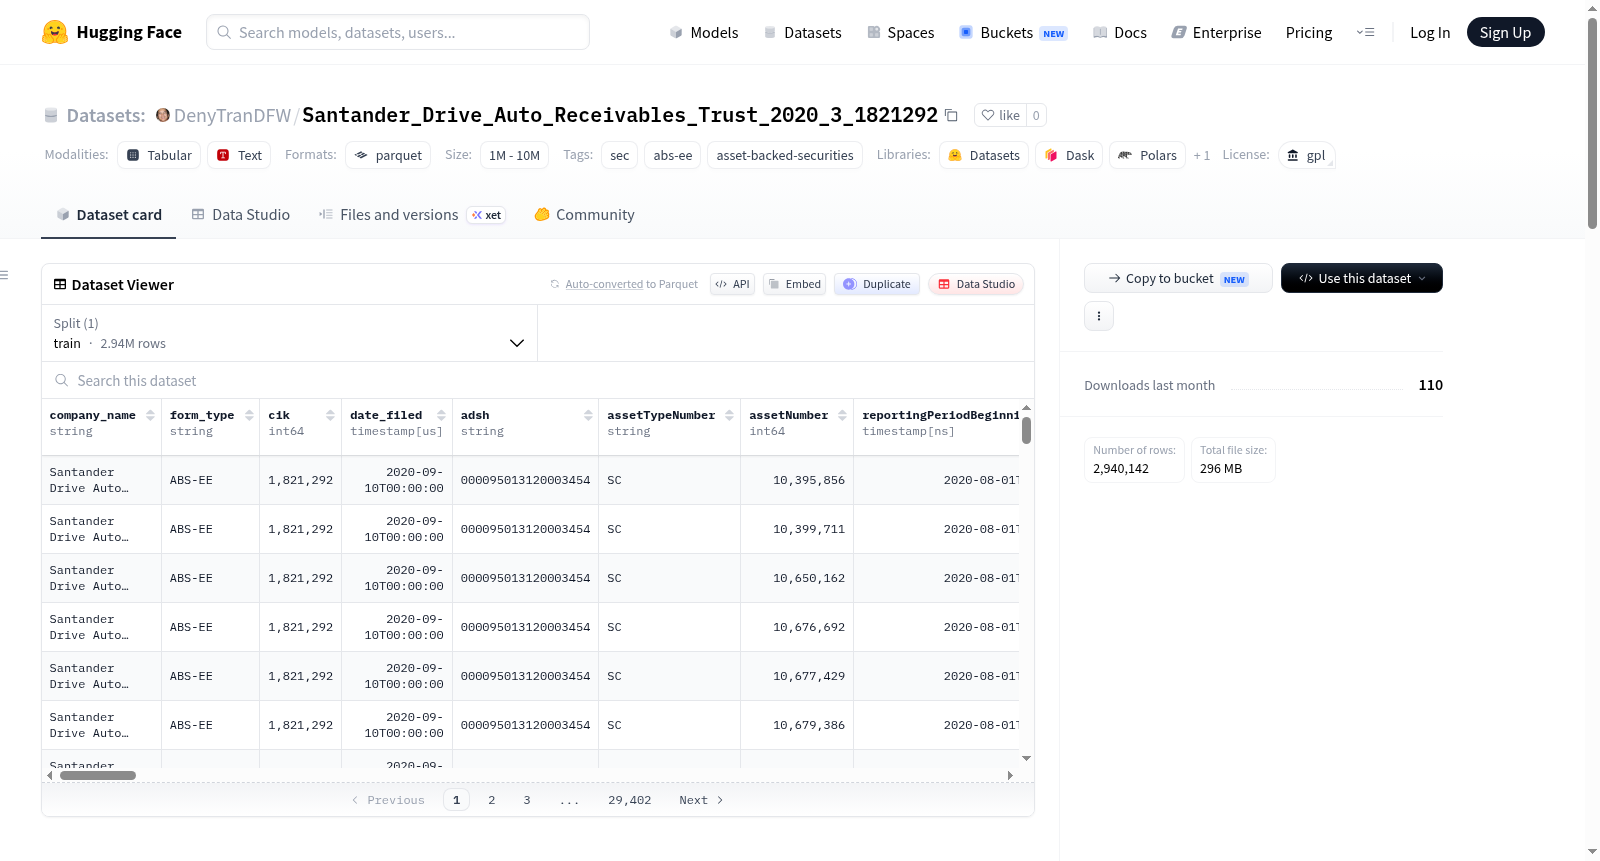
Santander Drive Auto Receivables Trust 2020-3数据集包含SEC ABS-EE资产级别备案文件,针对CIK 1821292(桑坦德汽车贷款信托2020-3)。数据集包含42份备案文件,85个Parquet文件,总大小为296.2 MB,报告期从2020年8月31日至2024年10月31日。Parquet文件是从XML展品中提取的贷款级别/资产级别数据,按{accession_nodash}/{exhibit_name}.parquet组织。报告期日期来源于资产级别XML的reportingPeriodEndingDate。

SEC ABS-EE asset-level filings for CIK **1821292** (Santander Drive Auto Receivables Trust 2020-3). The dataset includes 42 filings, 85 Parquet files, with a total size of 296.2 MB, covering the reporting period from 2020-08-31 to 2024-10-31. Parquet files are loan-level / asset-level data extracted from XML exhibits, organised as `{accession_nodash}/{exhibit_name}.parquet`. Reporting-period dates are derived from the asset-level XML (`reportingPeriodEndingDate`).
提供机构:
DenyTranDFW
搜集汇总
数据集介绍
DenyTranDFW/Santander_Drive_Auto_Receivables_Trust_2020_3_1821292 数据集图片
构建方式
该数据集源自美国证券交易委员会(SEC)的ABS-EE(Asset-Backed Securities Electronic Exhibits)监管档案,聚焦于Santander Drive Auto Receivables Trust 2020-3(CIK 1821292)这一特定的汽车贷款资产支持证券化产品。数据通过系统化提取XML展示文件中的贷款层级/资产层级信息而构建,并以Parquet格式存储,其组织方式遵循‘{accession_nodash}/{exhibit_name}.parquet’的目录结构。报告期终点日期(reportingPeriodEndingDate)直接来源于原始XML资产层级文件,确保了时间戳的准确性。整个数据集包含了从2020年8月31日至2024年10月31日的42份申报文件,共计85个Parquet文件,总容量达296.2 MB,生动记录了这一信托在存续期内的资产表现。
特点
该数据集的核心特征在于其精细的资产层级粒度与严格的SEC监管合规性。作为依据ABS-EE规则披露的档案,每一条记录均对应底层汽车贷款合约的真实绩效数据,为分析证券化资产的现金流、违约率与提前偿还率等核心指标提供了不可多得的微观视角。数据集时间跨度长达四年之久,覆盖了从发行初期到当前报告期的完整生命周期,且报告频率为月度,充分捕捉了资产池的动态演变规律。此外,其采用高效的Parquet列式存储格式,在保证数据完整性与类型精确性的同时,极大优化了大规模金融数据集的分析与加载效率。
使用方法
在技术实现层面,用户可利用支持Parquet格式的数据处理框架(如Apache Spark、Pandas配合PyArrow引擎)直接读取数据,并将其加载为DataFrame进行分析。每个Parquet文件命名中的accession_nodash与exhibit_name可帮助用户精准定位特定申报事件下的具体资产表现数据。基于reportingPeriodEndingDate字段,研究者能够构建严格的时间序列,对资产池进行动态的风险建模与趋势分析。同时,数据集附带的申报索引表提供了CIK、表单类型(ABS-EE)、报告日期及官方EDGAR链接等元信息,方便用户进行跨文本验证与上下文查询,从而深度挖掘汽车贷款ABS市场的底层运行逻辑。
背景与挑战
背景概述
在资产支持证券(ABS)领域,逐笔贷款层面的数据透明度是评估信用风险与进行金融建模的基石。Santander Drive Auto Receivables Trust 2020-3数据集由美国证券交易委员会(SEC)根据ABS-EE规则强制要求披露,于2020年8月首次申报,覆盖了Santander银行旗下汽车贷款证券化产品的完整生命周期。该数据集由42份申报文件组成,以Parquet格式存储了85个逐笔贷款级别的数据文件,时间跨度从2020年8月31日至2024年10月31日,总容量达296.2MB。作为结构化金融研究的重要资源,它使研究者能够深入分析汽车贷款池的表现、违约模式及现金流分布,对理解次级汽车贷款市场的风险传导机制具有不可替代的学术价值。
当前挑战
该数据集所解决的领域核心挑战在于资产支持证券市场长期存在的信息不对称问题。传统评级依赖有限的历史汇总数据,难以精确评估底层资产的风险异质性。具体而言:1)在领域问题层面,该数据使研究者能够从微观层面追踪每笔贷款的还款状态、提前偿付及逾期演变,从而构建更精准的违约预测模型与现金流定价框架。2)在构建过程中,挑战源自SEC ABS-EE规则的复杂XML架构解析——需从42份不同类型的申报文件中提取标准化字段,并跨时间校准因会计准则调整导致的标签差异。此外,申报日期的不连续(如2023年9月至11月间的空缺)要求数据处理时必须处理缺失值对齐与时间序列一致性维护的难题。
常用场景
经典使用场景
在资产支持证券(ABS)领域,Santander Drive Auto Receivables Trust 2020-3 数据集被广泛用于构建和验证资产池的信用风险模型。该数据集提供了逐笔贷款的微观数据,包括报告期内的资产表现,使研究者能够追踪每笔贷款的偿付历史、违约情况和提前还款行为。经典用法包括利用这些细粒度数据训练机器学习模型以预测贷款违约概率,或进行压力测试以评估不同经济情境下的资产池损失分布。数据覆盖从2020年8月到2024年10月的完整周期,为研究疫情后汽车贷款市场的波动性提供了珍贵的纵向样本。
衍生相关工作
基于该数据集,衍生出一系列开创性研究,包括利用深度学习模型(如LSTM和Transformer)预测贷款级别逾期事件的研究,以及针对ABS结构化特征的图神经网络建模工作。部分学者构建了动态偿付网络模型,分析贷款间违约传染路径如何影响证券分层结构。此外,该数据集催生了多篇关于美联储货币政策对汽车贷款市场传导效应的实证论文,研究者通过对比不同加息周期下的提前还款率变化,揭示了利率敏感性在次级贷款中的非线性影响。这些工作共同推动了计算金融学与资产证券化理论的交叉发展。
数据集最近研究
最新研究方向
在资产证券化(ABS)领域,Santander Drive Auto Receivables Trust 2020-3 数据集为研究汽车贷款支持证券的偿付表现与信用风险提供了宝贵的微观视角。当前前沿方向聚焦于利用机器学习模型对逐笔贷款数据进行违约预测与现金流模拟,尤其是在后疫情时代,消费者偿付能力波动加剧的背景下。该数据集跨越2020年至2024年的完整报告周期,覆盖了经济复苏与利率上升的关键时期,使得研究者能够深入剖析宏观政策变化对底层资产池质量的影响。同时,结合SEC强制披露的ABS-EE标准化格式,该数据有助于推动证券化市场的透明度革命,为监管科技和风险定价模型的迭代提供实证基础,进而增强金融系统的韧性。
以上内容由遇见数据集搜集并总结生成
二维码
社区交流群
二维码
科研交流群
商业服务

