pairbook-us-stock-etf-correlation
收藏资源简介:
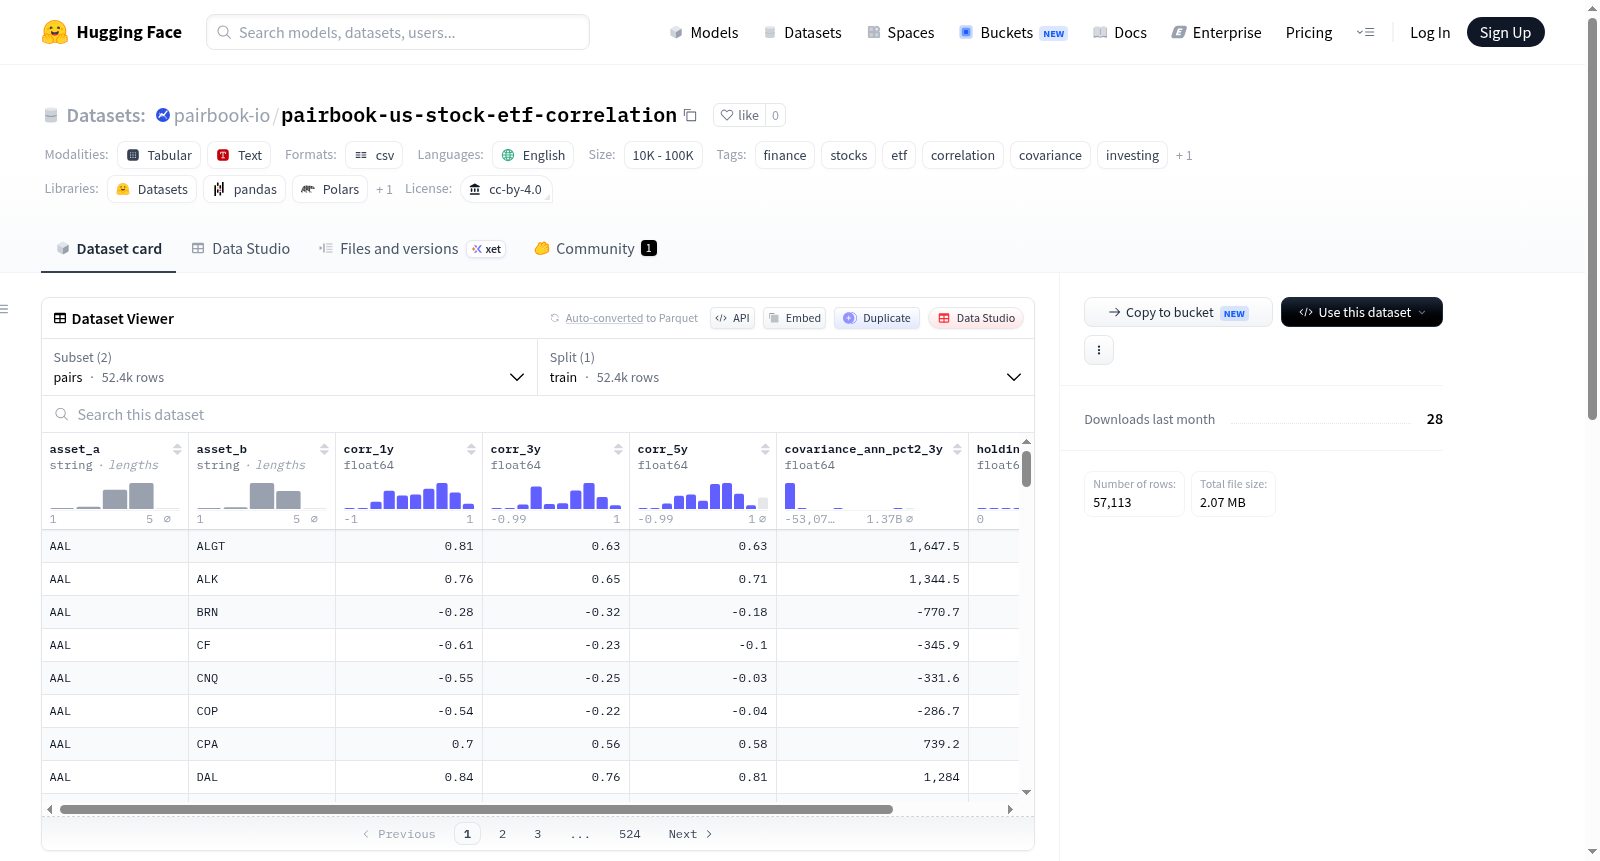
PairBook US Stock & ETF Correlation Snapshot 是一个包含美国上市股票和ETF的金融相关性数据集。该数据集提供了4700多只股票和ETF的周回报相关性(基于1年、3年、5年窗口)、年化协方差、相对于SPY的贝塔系数、年化波动率以及ETF持仓重叠度。数据以CSV文件形式提供,包含两个文件:symbols.csv(每只资产一行,字段包括符号、名称、类型、行业分组、3年贝塔、3年年化波动率、1年/3年/5年回报率)和pairs.csv(每对资产一行,共52000多对,字段包括资产A、资产B、1年/3年/5年相关性、3年年化协方差、持仓重叠度)。相关性计算基于周五到周五的周回报皮尔逊相关系数,持仓重叠度基于发行人披露的最小共同权重。数据来源于公开的收盘价和发行人披露信息,并每日刷新。该数据集适用于金融量化分析、投资组合构建、风险管理和相关性研究等场景。许可协议为CC BY 4.0,允许个人、研究和商业用途,但需注明出处(链接回https://www.pairbook.io/)。
PairBook US Stock & ETF Correlation Snapshot is a financial correlation dataset covering US-listed stocks and ETFs. It provides weekly return correlations (based on 1-year, 3-year, and 5-year windows), annualized covariances, beta relative to SPY, annualized volatilities, and ETF holding overlaps for over 4,700 stocks and ETFs. Data is provided as CSV files: symbols.csv (one row per asset with fields: symbol, name, type, industry group, 3-year beta, 3-year annualized volatility, 1-year/3-year/5-year return) and pairs.csv (one row per pair, over 52,000 pairs, with fields: asset A, asset B, 1-year/3-year/5-year correlation, 3-year annualized covariance, holding overlap). Correlations are calculated using Pearson correlation on Friday-to-Friday weekly returns; holding overlap is based on the minimum common weight disclosed by issuers. Data is sourced from public closing prices and issuer disclosures, refreshed daily. The dataset is suitable for quantitative finance analysis, portfolio construction, risk management, and correlation research. Licensed under CC BY 4.0, allowing personal, research, and commercial use with attribution (link back to https://www.pairbook.io/).
PairBook 美股与 ETF 相关性快照数据集
该数据集提供了 4,700 多只美股和 ETF 的周度收益率相关性、年化协方差、贝塔系数、年化波动率以及 ETF 持仓重叠度等信息。数据基于每周(周五至周五)的收益率计算,覆盖 1 年、3 年和 5 年窗口。
数据文件
数据集包含两个配置文件:
| 配置名称 | 文件名 | 内容说明 |
|---|---|---|
symbols |
symbols.csv |
每行对应一个资产,包含:代码、名称、类型(股票或 ETF)、分组(行业或 ETF 类别)、3 年期 SPY 贝塔系数、3 年期年化波动率百分比、1/3/5 年收益率百分比 |
pairs |
pairs.csv |
每行对应一个资产对(52,000+ 对),包含:资产 A、资产 B(按字母顺序)、1/3/5 年相关系数(基于周收益率的皮尔逊相关系数)、3 年期年化协方差(百分比平方)、持仓重叠度百分比(当任一基金未披露持仓时为空) |
计算方法
- 相关性:基于每周(周五至周五)收益率计算的皮尔逊相关系数,覆盖 1/3/5 年窗口。
- 持仓重叠度:计算各基金披露的持仓组合中,最小公共权重的总和。
- 贝塔系数:相对于 SPY 的 3 年期贝塔系数。
- 资产筛选:资产需具备约 10 个月的历史数据;剔除数据过期或价格低于 1 美元的资产。
许可与使用
- 许可证:CC BY 4.0(知识共享署名 4.0 国际版)。
- 使用范围:可免费用于个人、研究和商业用途,但需注明来源(链接至 https://www.pairbook.io/ )。
- 数据来源:来源于公开的日终价格和发行人披露信息。
- 免责声明:本数据集不构成投资建议。