nepse-market-data
收藏资源简介:
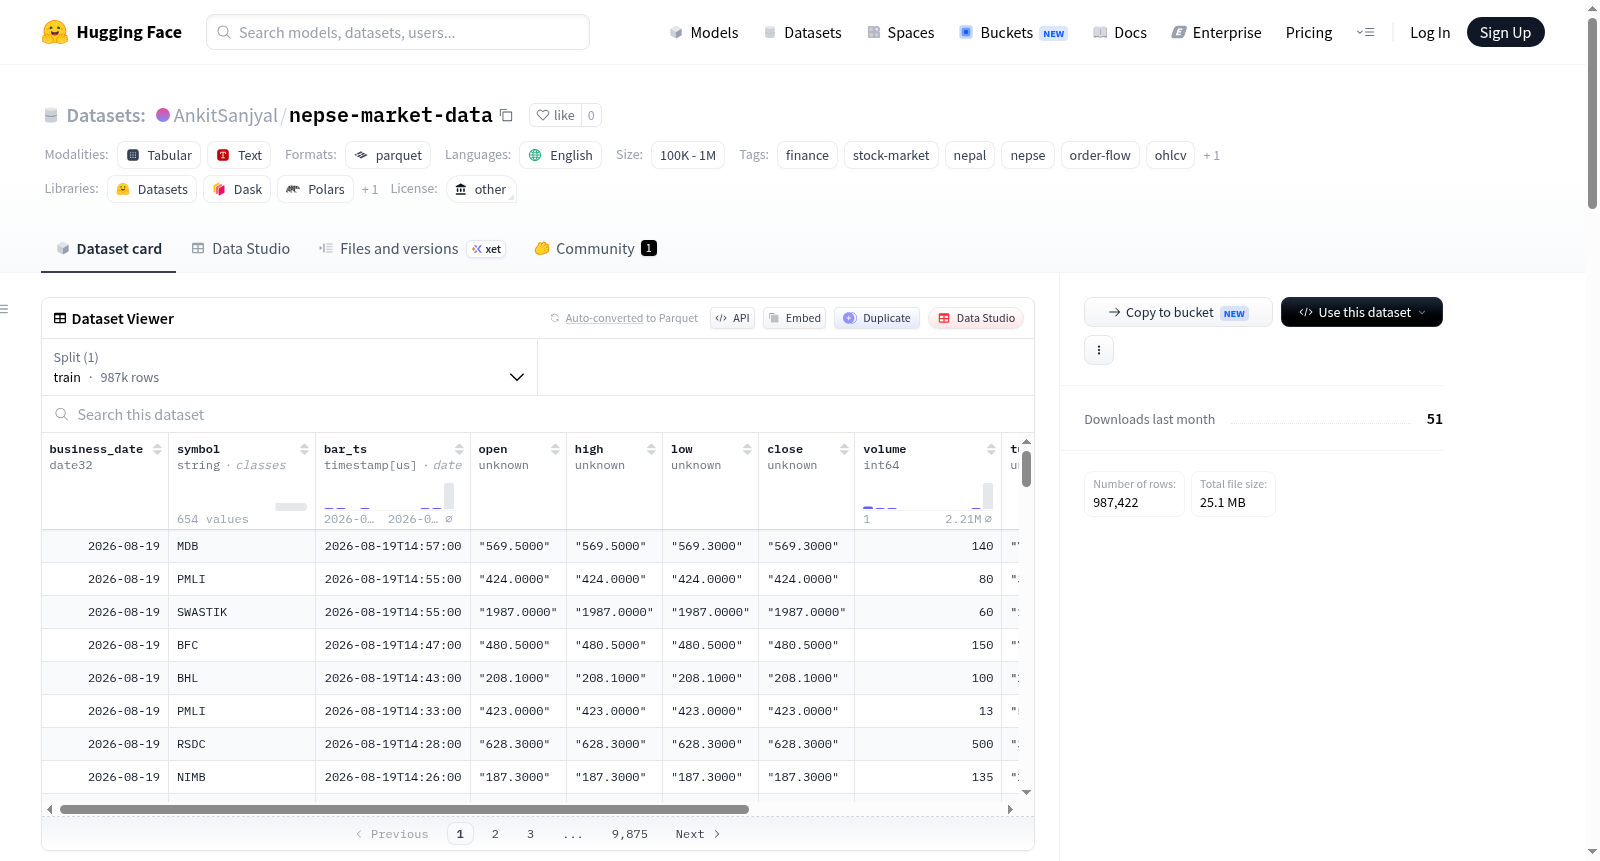
NEPSE Market Data 是一个包含尼泊尔股票交易所(NEPSE)市场数据的开源数据集,涵盖日线和逐笔交易数据。数据集由开源管道捕获并在每一层边界进行验证。日线价格可追溯至1995年7月20日,涵盖653个股票代码;逐笔数据自2026年8月19日开始累积。数据集包含多个表格:eod_history_ext(来自ShareSansar的日线数据,覆盖1995年至今)、eod_price(来自NEPSE官方的权威日线数据,滚动365天,字段更丰富)、floorsheet(每一笔成交合约,包含双方经纪商信息及微秒级时间戳)、bars_1m(基于floorsheet生成的1分钟K线)、broker_flow_daily(按股票、经纪商、日期的交易流)、daily_stats(按股票、日期的统计数据)。数据以Parquet格式存储,可通过DuckDB直接查询。该数据集适用于金融时间序列分析、订单流分析、市场微观结构研究、公司行为检测等任务。注意事项包括:未调整公司行为(如送股、配股),逐笔数据无法回溯,交易周在2026年4月前后发生变化,早期数据较为稀疏。数据集仅供研究和教育用途,商业再分发可能需要NEPSE的许可。
NEPSE Market Data is an open-source dataset containing market data from the Nepal Stock Exchange (NEPSE), covering daily and tick-by-tick transaction data. The dataset is captured by an open-source pipeline and validated at each layer boundary. Daily prices date back to July 20, 1995, covering 653 stock symbols; tick data has been accumulated since August 19, 2026. The dataset includes multiple tables: eod_history_ext (daily data from ShareSansar, covering 1995 to present), eod_price (authoritative daily data from NEPSE official, rolling 365 days, with richer fields), floorsheet (each transaction contract with broker information and microsecond timestamps), bars_1m (1-minute candlesticks generated from floorsheet), broker_flow_daily (trading flow by stock, broker, and date), and daily_stats (statistics by stock and date). Data is stored in Parquet format and can be queried directly via DuckDB. The dataset is suitable for financial time series analysis, order flow analysis, market microstructure research, corporate action detection, and other tasks. Notes include: corporate actions (e.g., stock splits, rights issues) are not adjusted, tick data cannot be backfilled, trading week changed around April 2026, and early data is sparse. The dataset is intended for research and educational purposes only; commercial redistribution may require permission from NEPSE.
NEPSE Market Data 数据集概述
数据集简介
本数据集收录尼泊尔证券交易所(NEPSE)的每日及逐笔(tick-level)交易数据,由开源管道抓取并在每层边界进行验证。数据集采用英语,标注为金融、股票市场、尼泊尔、订单流、OHLCV、时间序列等标签。
数据表构成
| 表路径 | 粒度 | 来源 | 覆盖范围 |
|---|---|---|---|
eod_history_ext/ |
股票 × 日 | ShareSansar(二手来源) | 1995-07-20 至今,共 653 只股票 |
eod_price/ |
股票 × 日 | NEPSE(权威来源) | 滚动 365 天,字段更丰富 |
floorsheet/ |
每笔成交合约 | NEPSE(权威来源) | 自 2026-08-19 起持续积累 |
bars_1m/ |
股票 × 分钟 | 由 floorsheet 派生 | 自 2026-08-19 起 |
broker_flow_daily/ |
股票 × 经纪商 × 日 | 由 floorsheet 派生 | 自 2026-08-19 起 |
daily_stats/ |
股票 × 日 | 由 floorsheet 派生 | 自 2026-08-19 起 |
floorsheet 表记录了每笔交易双方经纪商及微秒级时间戳,这是多数交易所不会公开的信息。
分析示例
| 分析主题 | 发现 |
|---|---|
| 谁在真正交易该股票? | 大型经纪商仓位方向在下一交易日重复的概率为 71.8% |
| 公司行为陷阱 | NEPSE 约 10% 的涨跌停限制可兼作公司行为检测器,仅从价格中发现 747 个候选 |
| 消失的股票 | 36% 的股票已退市,幸存者偏差估计为每年 +0.74 点 |
数据来源与可靠性
eod_price来自 NEPSE 官方,但官方 API 将历史数据限制为滚动 365 天(2026-08-21 验证确认)。eod_history_ext由 ShareSansar 编制,是获取 2025 年前数据的唯一途径。- 两者重叠的 226 天窗口内,75,671 行交易量完全一致(100%),收盘价一致率 99.98%(14 处差异均小于 1% 或为已标记的异常证券),验证了两来源描述相同交易。
建模注意事项
- 公司行为(如红股、配股)未做调整,原始价格序列中会留有人为隔夜缺口。
- 逐笔历史数据无法回填,NEPSE 仅提供当日数据,错过即永久丢失。
- 交易周次曾有变更:约 2026-04-06 前为周日至周四,之后为周一至周五。
- 早期数据极薄:1995-2002 年仅有一只股票,市场从 2011 年起才广泛可观测(93 只股票),125 只股票有 10 年以上历史。
- 所有已发布交易日均通过了完整性校验(对照上游行数、唯一性、空值及
数量 × 价格 = 金额检查)。
许可与使用
数据集仅供研究和教育用途,商业再分发可能需要获得 NEPSE 许可。数据管道源码见 https://github.com/ANKITSANJYAL/nepse-pipeline 。