
DenyTranDFW/HYUNDAI_ABS_FUNDING_LLC_1260125
收藏官方服务:
资源简介:
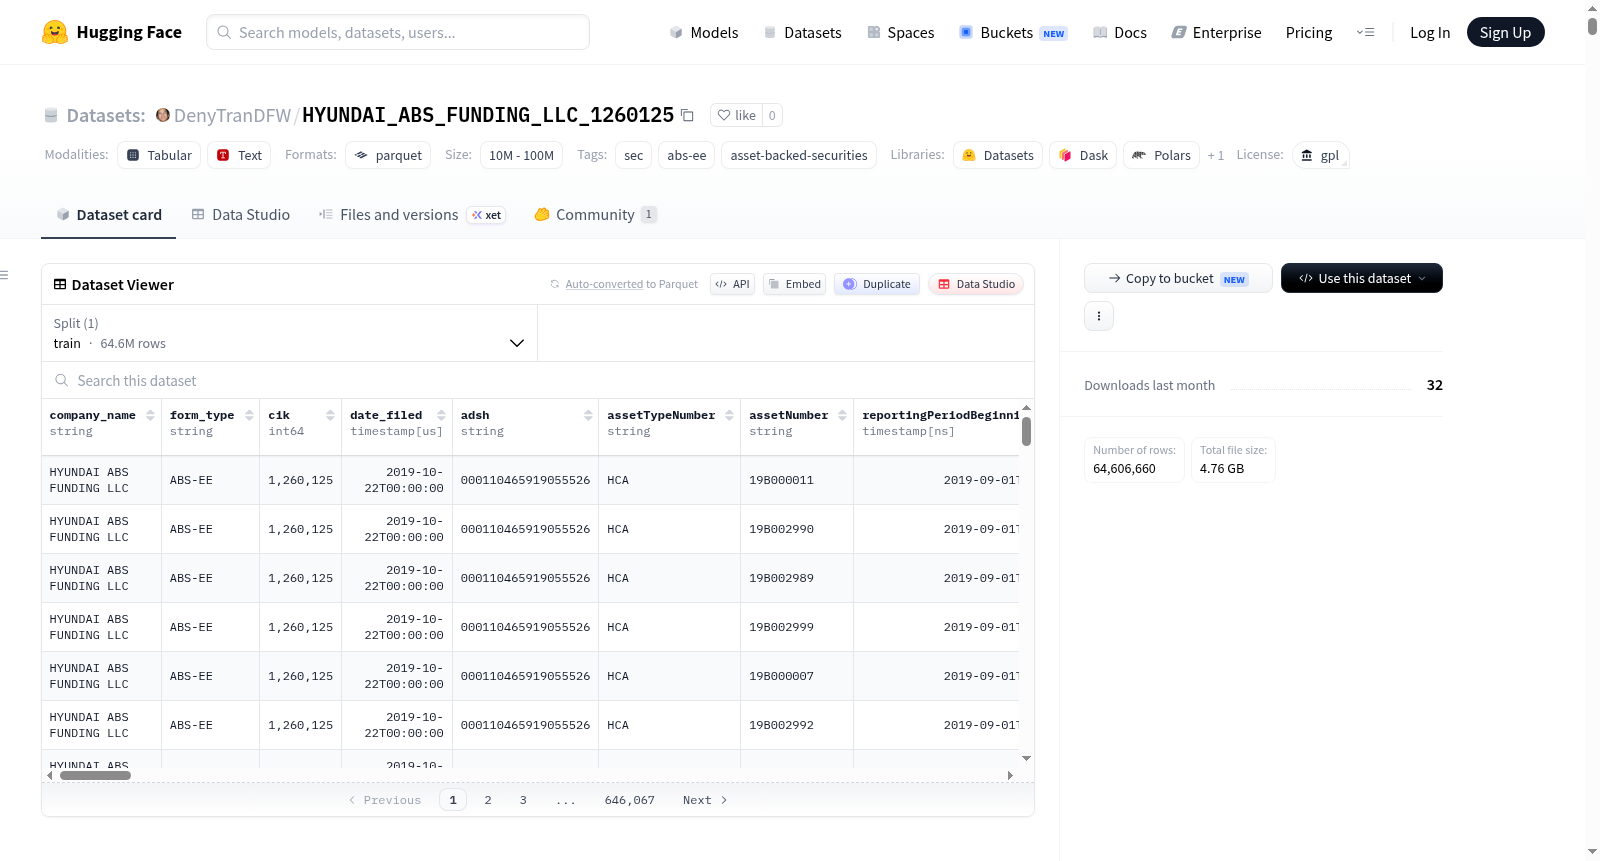
该数据集包含美国证券交易委员会(SEC)的ABS-EE资产级别申报文件,针对CIK 1260125(即现代ABS融资有限责任公司)。这些文件涉及资产支持证券(ABS)的资产级别数据,从XML展品中提取并组织为Parquet格式,覆盖从2017年2月28日至2026年2月28日的报告期。
SEC ABS-EE asset-level filings for CIK 1260125 (HYUNDAI ABS FUNDING LLC).
提供机构:
DenyTranDFW搜集汇总
数据集介绍
构建方式
该数据集围绕现代汽车资产支持证券融资有限责任公司(HYUNDAI ABS FUNDING LLC)的SEC ABS-EE资产级申报信息构建,源自CIK编号1260125的实体。数据提取自美国证券交易委员会(SEC)EDGAR系统中ABS-EE表格的XML附件,涵盖从2017年2月至2026年2月的申报记录。共计1021份申报文件被整合为3个Parquet文件,总存储容量为13.7 MB,每个文件按照`{accession_nodash}/{exhibit_name}.parquet`的格式组织,其中申报时间由XML中的`reportingPeriodEndingDate`字段自动衍生,确保了时间序列的完整性和一致性。
特点
数据集的核心特点在于其高度结构化的资产级数据呈现,以Parquet格式存储,针对每一笔贷款或资产提供了详尽的字段信息。它覆盖了长达九年的报告周期,时间跨度自2017年至2026年,体现了资产支持证券领域的持续信息披露。数据来源直接源自官方SEC EDGAR系统,确保了权威性和可追溯性,每个申报均由唯一的访问编号(accessionNumber)标识,并附有可点击的SEC官方链接,便于用户深层验证与扩展分析。
使用方法
用户可通过直接访问提供的Parquet文件进行数据分析,这些文件已按标准化格式排列,支持使用Python的Pandas库或任何兼容Parquet格式的工具进行高效加载和查询。数据索引中包含了每个申报的CIK、表单类型、访问编号和报告日期,用户可依据这些元数据筛选特定时间区间或特定申报的资产级数据。结合SEC的官方链接,研究者能够将数据集中的结构化内容与原始XML附件对照,以深化对资产表现和证券化结构的理解,适用于金融风险建模与监管合规研究。
背景与挑战
背景概述
该数据集由SEC EDAR系统收录,聚焦于HYUNDAI ABS FUNDING LLC(CIK 1260125)自2017年至2026年间提交的资产支持证券(ABS)资产级申报文件。作为现代金融体系中结构化融资的核心工具,ABS的透明度和数据标准化对于风险评估与市场监管至关重要。该数据集整合了1021份ABS-EE表格,以Parquet格式存储,覆盖从2017年2月至2026年2月的报告期,为研究汽车贷款证券化行为、贷款池绩效及违约预测提供了高粒度时间序列数据。创建这一资源旨在弥合公开披露信息与量化分析之间的鸿沟,推动金融科技与监管科技领域的实证研究。
当前挑战
该数据集的核心挑战在于构建高度细粒化的ABS资产级有效数据,以解决传统金融数据中贷款层面信息碎片化与标准不一的问题。具体而言,原始SEC XML展品需经复杂解析与清洗,从中提取跨时间跨度长达九年的逐笔贷款特征,并确保不同报告期内数据字段的一致性。构建过程中,面对多达上千份表格的逐条比对、缺失值填补以及异构格式统一化,均构成重大工程障碍。这些挑战的克服对于提升ABS市场透明度、增强风险建模精度具有深远意义。
常用场景
经典使用场景
在资产支持证券(ABS)领域,HYUNDAI ABS FUNDING LLC 数据集专为研究汽车贷款或租赁支持证券的资产级表现而构建。研究人员利用该数据集分析基础贷款池的信用风险、提前偿付行为及违约模式,通过时间序列数据追踪贷款池从2017年至2026年的动态变化。这一经典场景支撑了ABS定价模型与风险评估框架的实证验证,尤其在设定适用于汽车金融资产生命周期的假设条件时,提供了详尽且标准化的数据基础。
解决学术问题
该数据集解决了学界对特定汽车金融发起机构ABS产品资产级信息披露可获取性不足的痛点,使得研究者能够深入剖析现代汽车金融证券化结构中贷款表现的微观特征与宏观趋势。其意义在于填补了金融数据库中对发起机构级别标准化资产层数据的空白,促进了基于真实世界全面样本的证券化实证研究。影响方面,它助力了有关信贷风险传染、消费信贷行为建模及结构化金融产品透明度问题的探究,为制定更精准的风险预警机制与监管政策提供了数据支撑。
衍生相关工作
该数据集的衍生了若干经典工作,包括基于机器学习算法预测汽车ABS资产违约概率的模型构建研究,以及利用其透明化资产级信息对传统信用评级方法进行对比验证的学术探索。部分学者以此为基准,开发了量化提前偿付风险的随机模型,并探讨了宏观经济增长与区域就业率对车贷表现的影响。这些工作不仅提升了汽车金融证券化领域的数据分析水平,也为推进结构化金融领域的数据驱动型研究范式树立了新的标杆。
以上内容由遇见数据集搜集并总结生成


