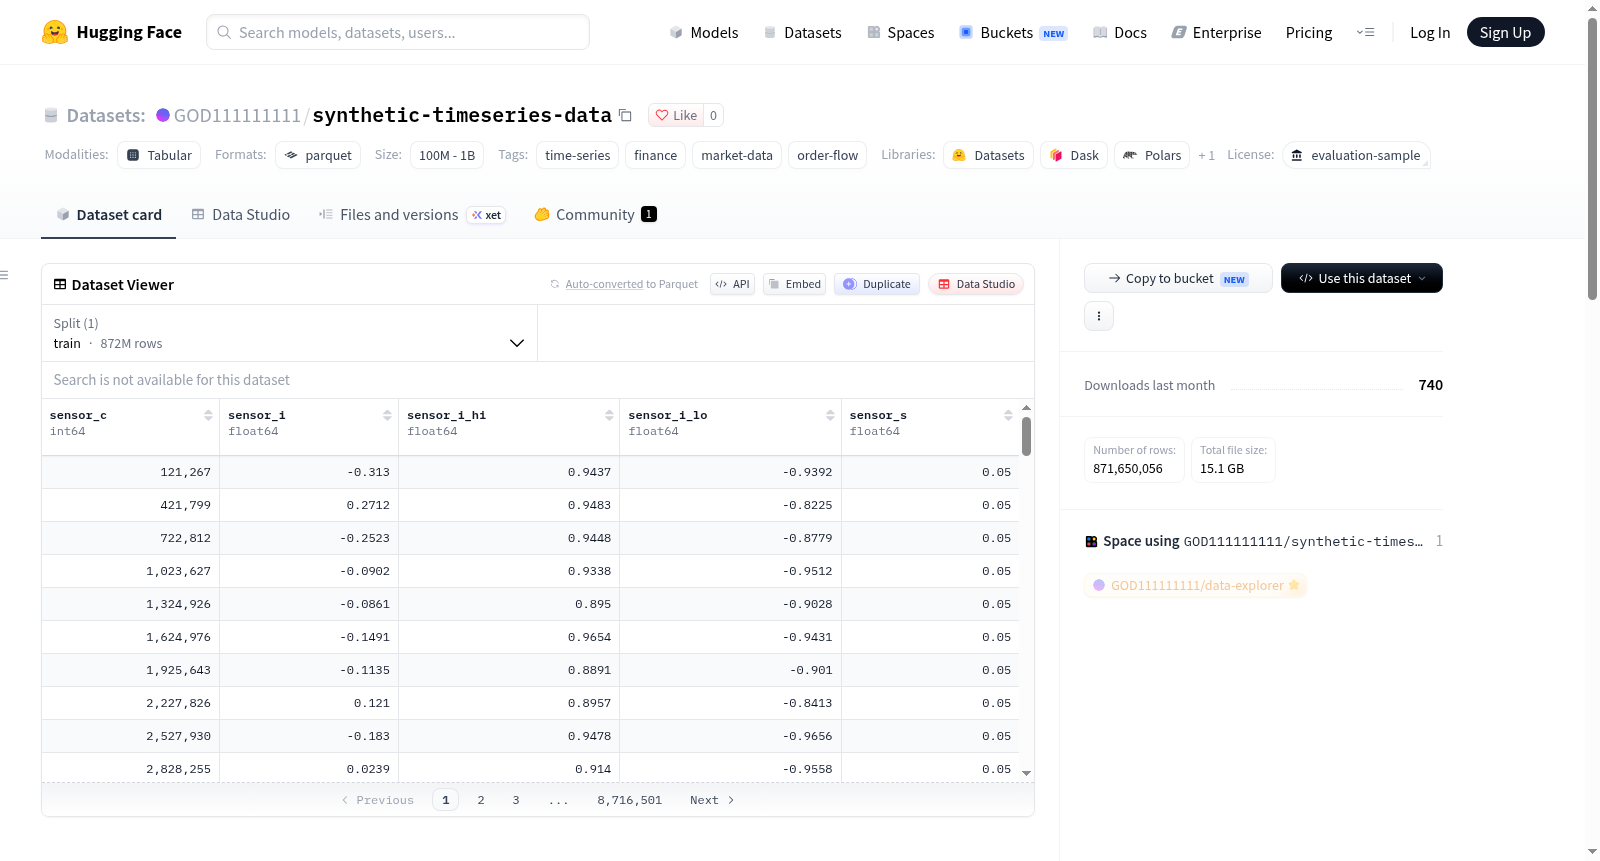
synthetic-timeseries-data
收藏资源简介:
该数据集提供三天完整的真实加密市场微观结构数据(来自Binance现货交易),专为公共评估用途设计。数据经过脱敏处理,隐藏了绝对价格、日期和交易标的,但完整保留了逐笔交易的相对价格(以每日第一笔交易价格为1000.0为基准)、归一化成交量(以日均成交量单位)、交易方向(买方主动/卖方主动)以及5分钟聚合的订单簿不平衡指标(均值、最大值、最小值)和买卖价差(基点)。数据包含两个文件:trades/day_0N.parquet(每日约40万笔交易记录,字段包括毫秒级时间偏移、相对价格、成交量、交易方向)和flow/day_0N.parquet(每日约280个5分钟订单簿聚合记录,字段包括平均不平衡、不平衡极值、平均点差)。数据来源于实时交易所,经过序列间隔审计和每日完整性验证,适用于市场微观结构分析、时间序列建模、金融预测等任务。
This dataset provides three full days of real encrypted market microstructure data (from Binance spot trading), designed for public evaluation purposes. The data has been desensitized, hiding absolute prices, dates, and trading targets, but fully retains the relative price of each transaction (based on the first transaction price of the day as 1000.0), normalized volume (in units of daily average volume), trade direction (buyer-initiated/seller-initiated), and 5-minute aggregated order book imbalance indicators (mean, max, min) and bid-ask spread (in basis points). The data consists of two files: trades/day_0N.parquet (approximately 400,000 transaction records per day, with fields including millisecond-level time offset, relative price, volume, trade direction) and flow/day_0N.parquet (approximately 280 5-minute order book aggregation records per day, with fields including average imbalance, extreme imbalance, average spread). The data originates from real-time exchanges, has undergone sequence interval auditing and daily integrity verification, and is suitable for market microstructure analysis, time series modeling, financial prediction, and other tasks.
数据集概述
数据集名称:cruscy data — market microstructure evaluation sample
许可证:其他(evaluation-sample),许可链接见 https://data.cruscy.com
数据集简介:该数据集包含三个完整交易日的真实加密货币市场微观结构数据(来自 Binance 现货市场),用于公开评估。数据集中隐藏了绝对价格、日期和交易品种,但完整保留了每日的逐笔相对价格、标准化成交量、交易方向和订单簿失衡等日度形态特征。
数据来源:实时交易所数据流,经过序列缺口审计和每日完整性清单校验。
数据文件
| 文件路径 | 每日数据量 | 内容说明 |
|---|---|---|
trades/day_0N.parquet |
约 400,000 行 | 当日每一笔交易记录 |
flow/day_0N.parquet |
约 280 行 | 5 分钟间隔的订单簿聚合数据 |
数据结构
trades/ 表
| 列名 | 类型 | 含义 |
|---|---|---|
sensor_c |
int64 | 当日起始以来的毫秒数 |
sensor_a |
float | 相对价格(当日首笔交易价为 1000.0) |
sensor_b |
float | 交易规模(以当日平均交易规模为单位) |
sensor_d |
int8 | 交易方向(1 = 主动买入,0 = 主动卖出) |
flow/ 表
| 列名 | 类型 | 含义 |
|---|---|---|
sensor_c |
int64 | 当日起始以来的毫秒数 |
sensor_i |
float | 5 分钟内平均订单簿失衡(范围 −1 到 1) |
sensor_i_hi / sensor_i_lo |
float | 窗口内订单簿失衡最大值 / 最小值 |
sensor_s |
float | 平均买卖价差(基点为单位) |
使用示例
以下代码展示了如何加载交易数据并生成分钟级 K 线:
python import pandas as pd df = pd.read_parquet("hf://datasets/GOD111111111/synthetic-timeseries-data/trades/day_01.parquet") candles = df.groupby(df.sensor_c // 60_000).sensor_a.agg(["first", "max", "min", "last"])
相关资源
- 完整数据平台(含 27+ 数据流、SQL 控制台、回测运行器及面向 AI 代理的 MCP 访问):https://data.cruscy.com
- 在线数据探索演示 Space:https://huggingface.co/spaces/GOD111111111/data-explorer