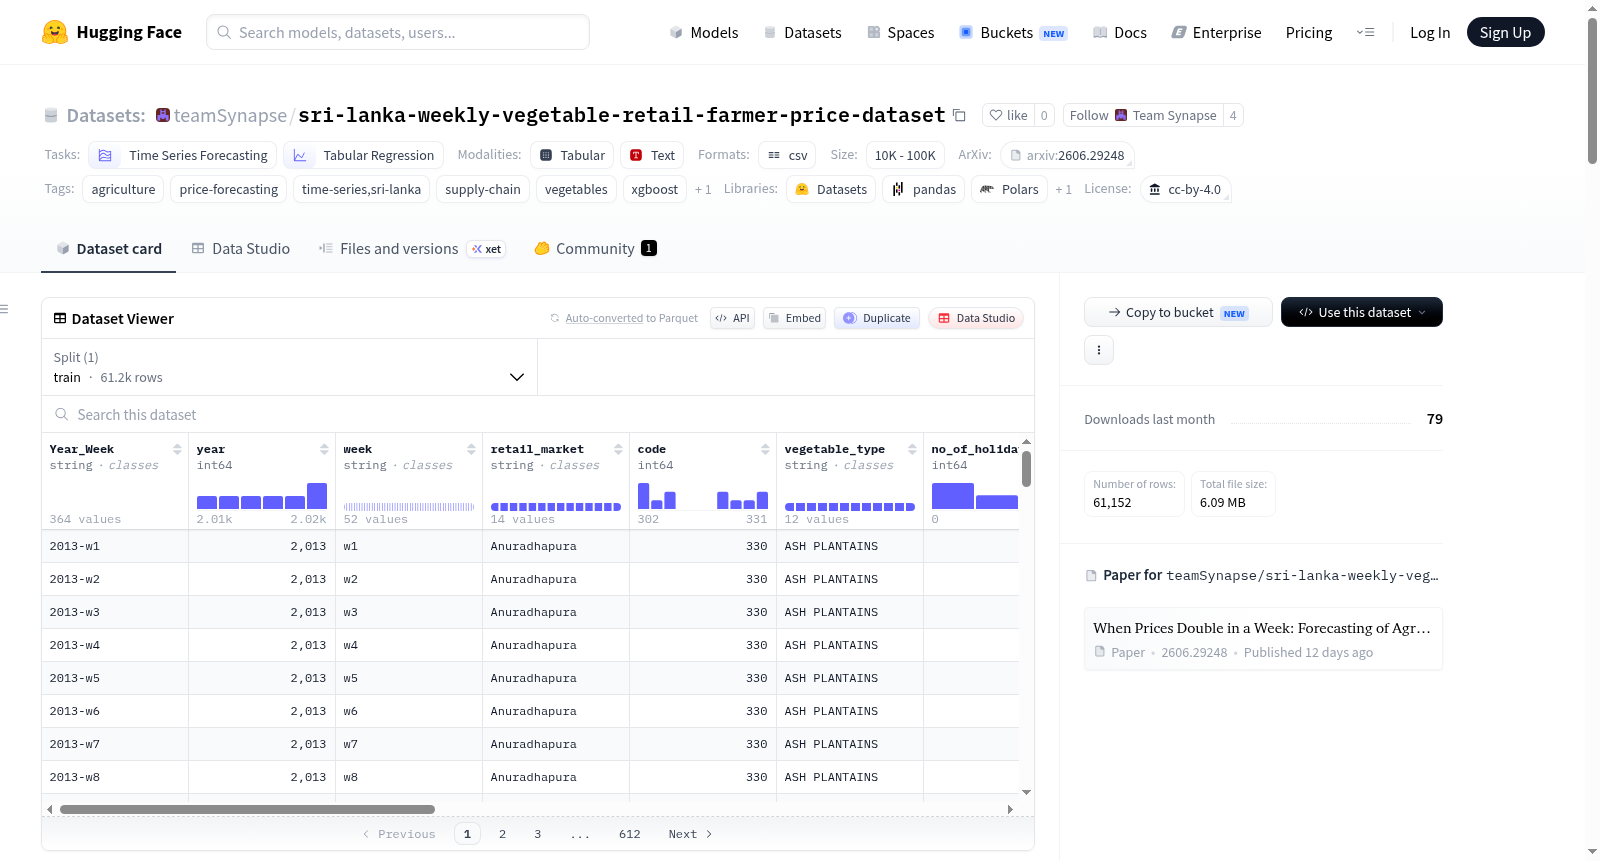
sri-lanka-weekly-vegetable-retail-farmer-price-dataset
收藏资源简介:
斯里兰卡进口隔离蔬菜价格波动数据集旨在支持斯里兰卡进口隔离或供应链受限的蔬菜市场中进行农业价格波动预测。该数据集整合了多种来源的数据,为时间序列和表格回归模型(如梯度提升树)的训练和基准测试提供了一个综合平台。数据内容涵盖2013年至2019年期间,斯里兰卡14个市场中心、12种主要蔬菜品种的每周观测值,核心数据包括每周零售价格和农场门市价格。此外,数据集集成了与蔬菜真实种植源区对齐的天气变量(降雨量和平均体感温度)及其滞后值,以及宏观经济因素(汽车柴油价格和美元/斯里兰卡卢比汇率)、日历特征(每周公共假日数量)和衍生特征(如滚动均值、动量、价差等)。一个关键特点是包含独立的2024年高通胀时期数据,用于模型在完全不同经济体制下的样本外验证。数据集解决了先前研究中的关键空白,如使用源区天气数据、区分种植季节,并经过精心整理以降低缺失率。适用于预测每周蔬菜零售价格、研究季节性价格动态、农场-零售加价行为以及天气与宏观经济驱动因素的影响,但结果可能无法完全代表全国市场,且模型在训练数据范围外的表现可能下降。
The Sri Lanka Import Isolation Vegetable Price Fluctuation Dataset aims to support agricultural price fluctuation prediction in vegetable markets subject to import isolation or supply chain constraints in Sri Lanka. It integrates data from multiple sources to provide a comprehensive platform for training and benchmarking time series and tabular regression models, such as gradient boosting trees. The data covers weekly observations from 2013 to 2019 for 14 market centers and 12 key vegetable varieties in Sri Lanka, with core data including weekly retail prices and farmgate prices. Additionally, the dataset incorporates weather variables (rainfall and mean apparent temperature) aligned with the true growing source regions of vegetables, along with lagged values for 1, 2, 3, 4, and 8 weeks. Macroeconomic factors include Sri Lankas automotive diesel prices and USD/LKR exchange rates. Calendar features include the number of weekly public holidays. The dataset also includes a range of derived features, such as 4-week and 8-week rolling means and standard deviations of farm prices, momentum (ratio of 1-week lagged price to 4-week rolling mean), farm-retail price spreads, cyclical week encoding (sine/cosine transformations of week numbers), and diesel-season interaction terms. A key feature is the inclusion of a completely independent dataset from the high-inflation period of 2024, specifically for out-of-sample (cross-regime) validation of models in entirely different economic regimes to assess generalization capability. The dataset creation addresses several key gaps in prior agricultural price prediction research: using source region weather data instead of retail market weather; explicitly distinguishing between Sri Lankas two growing seasons (Maha and Yala) rather than treating the entire year as a single sequence; and including testing on completely different economic regimes. The data has been meticulously curated, reducing from an original scope of 26 vegetables and 37 markets to 12 vegetables and 14 most robust markets with minimal missing values, with missing farmgate prices imputed using a dual-origin approach, ultimately significantly lowering the data missing rate. The dataset is suitable for predicting weekly vegetable retail prices in import-isolated markets, studying seasonal price dynamics, farm-retail markup behavior, and the relative importance of weather and macroeconomic drivers on price fluctuations. It should be noted that due to scope limitations, the results may not fully represent the entire Sri Lankan vegetable market, and model performance may degrade outside the price range of the training data.
数据集概述
数据集名称: Sri Lankan Import-Isolated Vegetable Price Volatility Dataset
许可证: CC BY 4.0
任务类型: 时间序列预测、表格回归
数据集规模: 10K < n < 100K
标签: agriculture, price-forecasting, time-series, sri-lanka, supply-chain, vegetables, xgboost, lightgbm
数据集描述
该数据集旨在支持斯里兰卡进口隔离蔬菜市场的农产品价格波动预测。它整合了零售价格、农民出厂价格以及与产地匹配的天气变量、柴油成本和汇率数据,覆盖了 2013年至2019年 期间 14个市场中心的12种蔬菜品种。此外,数据集还包含一个完全未见过的 2024年恶性通胀时期 数据,用于跨时域(跨体制)验证。
数据集的设计弥补了以往农产品价格预测研究中的三个空白:依赖零售市场(而非实际种植区)的天气数据、将全年视为一个单一未分割序列而未区分斯里兰卡的两个种植季节、以及缺乏在完全不同经济体制下的测试。
- 策展人: Ranuga Weerasekara, Heshan Nethmina, Manuja Ranathunga, Vinma Wettasinghe, Dinithi Navodya — 斯里兰卡莫拉图瓦大学计算机科学与工程系
- 语言: 不适用(表格/数值数据,无自然语言文本)
- 原始数据来源: Hector Kobbekaduwa Agrarian Research and Training Institute (HARTI) 每周蔬菜平均零售价格报告
数据来源
- 论文: “When Prices Double in a Week: Forecasting of Agricultural Volatility in Import-Isolated Markets” (MERCon 2026) — https://arxiv.org/abs/2606.29248
- 原始零售价格数据: HARTI 每周零售价格公报 — https://www.harti.gov.lk/index.php/en/market-information/data-food-commodities-bulletin
- 天气数据: Open-Meteo — https://open-meteo.com
- 柴油价格数据: Ceypetco 历史价格 — https://ceypetco.gov.lk/historical-prices/
- 汇率数据: 斯里兰卡中央银行月度公报 — https://www.cbsl.gov.lk/statistics/economic-indicators/monthly-bulletin
用途
直接用途:
- 训练和基准测试时间序列/表格回归模型(如梯度提升树),用于预测进口隔离或供应链受限的农产品市场中每周零售蔬菜价格。
- 研究季节性(Maha 与 Yala)价格动态、农民至零售的加价行为,以及天气与宏观经济因素对价格波动的相对重要性。
- 评估在稳定经济时期训练的模型对恶性通胀冲击时期(2024年分割)的跨体制泛化能力。
非预期用途:
- 数据集局限于12种最一致的蔬菜品种和14个最稳健的市场中心(原始数据包含26个品种/37个市场),不可视为全国蔬菜市场的完整代表而不考虑此范围偏差。
- 不适用于超出蔬菜价格领域的通用宏观经济预测。
数据结构
数据集以面板数据形式组织,包含每对市场-蔬菜品种的每周观测值,分为两个时间分割:
- 训练/样本内时期: 2013–2019年(每个市场-蔬菜品种组中按时间排序的最后约20%记录,约2018–2019年,在论文中用作保留测试集)
- 跨时域评估时期: 2024年(完全未见过的恶性通胀体制,无需重新训练)
12种蔬菜品种: Ash Plantains, Beetroot, Brinjals, Cabbage, Carrot, Green Beans, Green Chillies, Ladies Fingers, Leeks, Pumpkin, Snake Gourd, Tomatoes
市场中心: 14个零售市场(具体名称未在论文中列举,需从源文件中列出)
关键字段/特征:
retail_price— 每对市场-蔬菜品种的每周零售价格(卢比)mean_farmer_price— 农民出厂价格(缺失时使用双产地估算)reg_rain,reg_temp— 按产地区域平均的降雨量和平均表观温度,分别以1、2、3、4、8周滞后- 柴油价格(Lanka Auto Diesel)、USD/LKR汇率、每周公共假期数量(Poya日和法定假日)
- 衍生特征:农民价格的4周和8周滚动均值和标准差、动量(1周滞后与4周滚动均值的比率)、农民至零售价差、周期性周编码(周数的正弦/余弦)、柴油-季节交互项
数据集创建
策展理由: 构建了首个整合供应链感知特征(产地天气、柴油成本、汇率、农民出厂价差)并明确划分斯里兰卡蔬菜市场季节性分段的综合数据集,支持结构性(而非纯粹统计性)价格预测。
数据预处理策略:
- 数据缩减: 将范围缩小到2013–2019年间最一致的12种蔬菜和14个最稳健的市场,缺失率从26.30%降至5.37%
- 双产地农民价格估算: 对缺乏农民出厂价格的城市地点,识别历史上最主要的两个供应产地市场并取其算术平均值(估算后缺失率从33.82%降至7.59%),剩余短时缺口(≤4周)通过有界线性插值填补(最终缺失率:3.85%)
- 产地平均天气对齐: 从Open-Meteo获取每个市场-蔬菜品种对的真实种植源区域的每日降雨量和平均表观温度,并以1、4、8周滞后处理
- 宏观经济与日历特征: Lanka Auto Diesel价格、USD/LKR汇率和每周公共假期数量以100%完整性整合
统计异常值(每个蔬菜品种观测值的1–4%,通过IQR分析识别)被保留而非剔除,因为它们代表了模型旨在预测的真实供给冲击。
数据生产者: HARTI(零售和农民出厂价格)、Open-Meteo(天气数据)、Ceypetco(柴油价格)、斯里兰卡中央银行(汇率)
偏差、风险与局限性
- 局限于12种缺失率最低的品种和14个最稳健的市场,虽提高了数据质量,但可能相对于全国市场的准确性存在向上偏差
- 仅使用5折交叉验证,伴随论文中报告的置信区间较宽且重叠,模型配置间的微小差异应视为指示性而非统计显著性
- 基于树的模型存在已知的外推局限性:在训练时未见的价格范围外性能会下降(在对未见过的2024年体制的评估中,准确率从90.84%降至85.96%)
建议: 用户应注意上述范围偏差,并将季节性模型与统一模型间的比较视为方向性而非决定性,鉴于5折交叉验证带来的宽置信区间。
联系方式
- Ranuga Weerasekara — ranugaw.23@cse.mrt.ac.lk
- Heshan Nethmina — heshann.23@cse.mrt.ac.lk
- Dinithi Navodya — dinithin.23@cse.mrt.ac.lk
- Vinma Wettasinghe — vinmaw.23@cse.mrt.ac.lk
- Manuja Ranathunga — manujar.23@cse.mrt.ac.lk