
遇见数据集

NAS100 1m OHLCV Stock index Historical Data

收藏
github2026-08-05 更新2026-08-27 收录
官方服务:

资源简介:

超高质量1分钟OHLCV历史数据,涵盖NAS100股票指数,全球交易时段(亚洲、欧洲、美国),非仅美国时间,从2008年至今。GitHub上有免费样本,getdata.finance上有11个时间框架。每周六UTC+0 8点更新。适合回测和算法交易。

Ultra-high-quality 1-minute OHLCV historical data covering the NASDAQ 100 stock index, including global trading sessions (Asia, Europe, and the U.S.) and not restricted to U.S. trading hours, spanning from 2008 to the present. Free samples are available on GitHub, and 11 timeframes are accessible via getdata.finance. Updates are released every Saturday at 8:00 UTC+0. This dataset is ideal for backtesting and algorithmic trading.

创建时间:
2026-08-05
原始信息汇总

NAS100 1m OHLCV 股票指数历史数据

数据集概览

该数据集提供纳斯达克100指数的1分钟OHLCV(开盘价、最高价、最低价、收盘价、成交量)历史数据,覆盖全球现货和延长指数交易时段(亚洲、欧洲、美国),非仅限美国交易时段,专为回测、算法交易和量化研究设计。

关键信息

数据规模

  • GitHub 免费样本:包含 178,135 行1分钟数据,文件大小 14.24 MB
  • 完整数据集(getdata.finance):包含 5,018,556 行1分钟数据,约 383.33 MB

时间范围

  • GitHub 样本2026-02-012026-07-31
  • 完整数据集2008-08-192026-07-30

数据格式

CSV文件,包含6列:

列名 描述
datetime K线时间戳(UTC,ISO-8601格式)
open K线开盘价
high K线期间最高价
low K线期间最低价
close K线收盘价
volume K线期间的逐笔成交量(价格更新次数)

数据周期

  • GitHub 仓库:仅提供 1 分钟周期样本
  • 完整数据集:提供 11 个周期(1m · 3m · 5m · 15m · 30m · 1H · 4H · 12H · 1D · 3D · 1W),以 ZIP 格式提供,每个周期一个 CSV 文件

更新频率

  • getdata.finance:每周六 8:00 UTC+0 更新
  • GitHub 样本:与 getdata.finance 同步,每周六 8:00 UTC+0 更新

获取方式

代码示例

README中提供了 pandasbacktradervectorbt 三种工具加载和分析数据的Python代码示例,便于用户快速集成到量化工作流中。
搜集汇总
数据集介绍
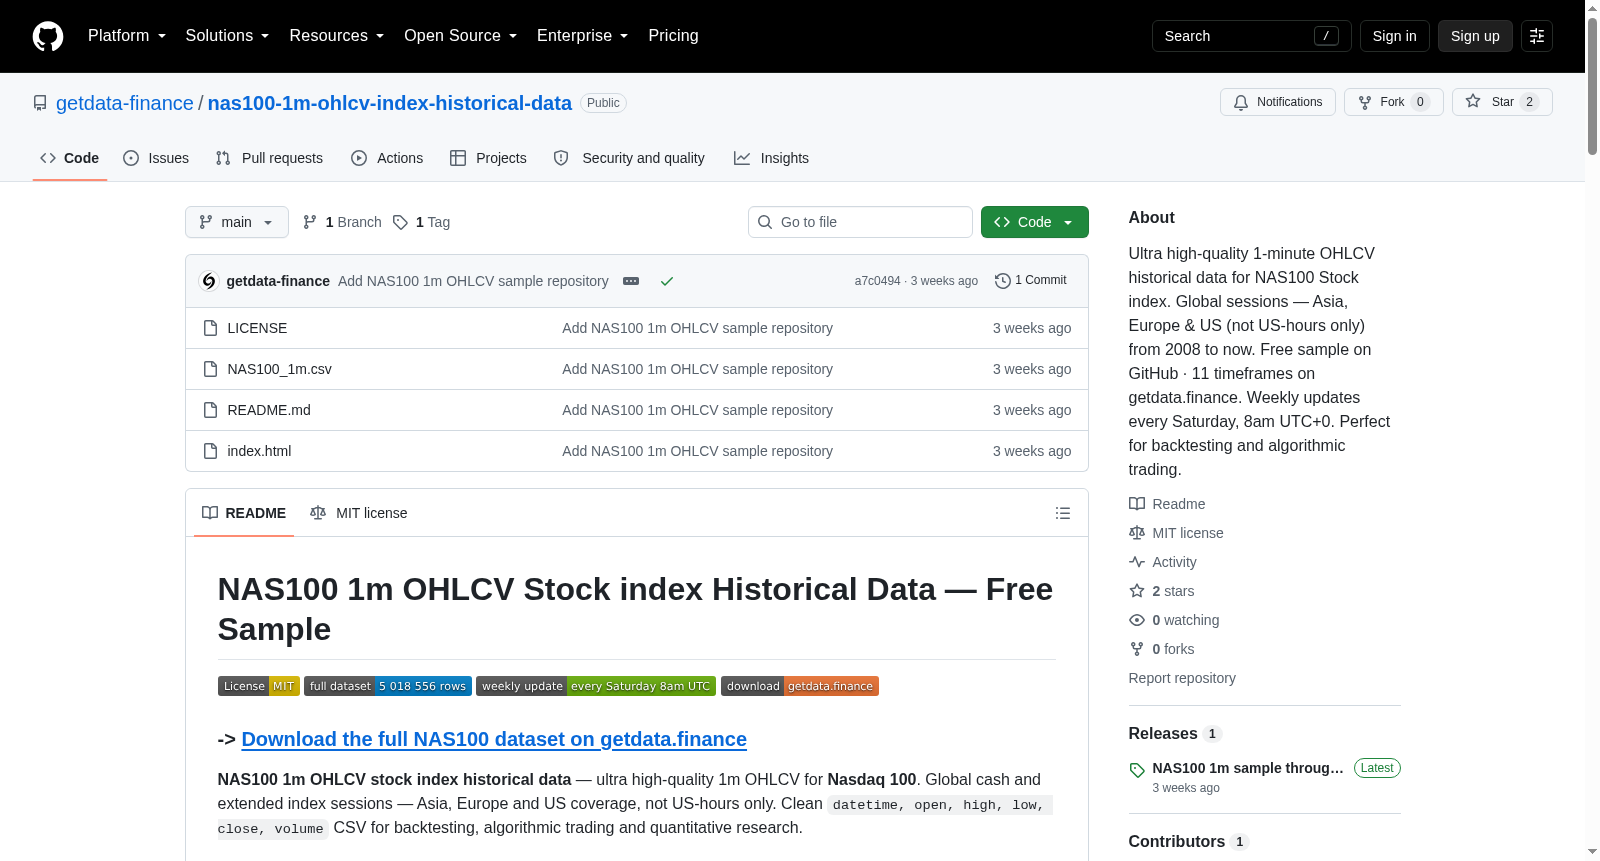
NAS100 1m OHLCV Stock index Historical Data 数据集图片
构建方式
该数据集聚焦于纳斯达克100股指的分钟级高频交易数据,其构建过程严谨而系统。数据源覆盖全球现货及延长交易时段,横跨亚洲、欧洲与美国市场,突破了仅限美股交易时间的局限。原始行情经过去重与对齐处理后,按统一的UTC时间戳进行标准化,最终以无格式间断的CSV格式呈现,包含datetime、open、high、low、close及volume六个核心字段。完整档案囊括自2008年8月至2026年7月逾500万条1分钟K线记录,并衍生出从1分钟至1周共11种时间粒度,每周六自动更新,确保数据时效性与连续性。
特点
该数据集的核心优势在于其超凡的精度与广度。1分钟级OHLCV数据忠实记录了每一根K线的价格波动与成交量变化,为微观市场结构的剖析提供了细腻的视角。覆盖全球主要交易时区,使研究者能够捕捉跨市场联动与隔夜跳空等复杂现象。数据质量经过严格校验,无缺口或格式错乱,且提供长达近18年的历史跨度,是回测策略与量化建模的坚实基石。此外,数据集附带交互式图表与覆盖报告,便于直观评估数据完整性。
使用方法
数据集的使用便捷高效,兼容主流数据分析生态。用户可通过pandas直接读取CSV文件,并利用其时间序列索引功能进行重采样或滑动窗口计算。对于量化回测框架,如backtrader或vectorbt,提供了现成的数据适配接口,可无缝集成至策略回测、信号生成与绩效评估流程。示例代码展示了如何加载数据、计算移动平均线并生成交易信号,极大降低了入门门槛。完整数据可通过getdata.finance平台下载,支持按需选取时间粒度,满足从日内高频到长期趋势的多维度研究需求。
背景与挑战
背景概述
NAS100 1m OHLCV 股票指数历史数据集由 GetData 平台构建,专注于纳斯达克 100 指数的分钟级交易数据。该数据集自 2008 年 8 月起收录,覆盖全球现货及延长交易时段,涵盖亚洲、欧洲与美国市场,而非仅限美国时段。其核心研究问题在于为量化金融领域的回测、算法交易及高频分析提供高质量、无缺失的 OHLCV 序列。数据集包含逾五百万条分钟级记录,并提供十一档时间框架,自 2026 年起每周六自动更新,为多周期策略研究奠定坚实基础。该数据集的发布显著推动了金融数据标准化进程,成为学术与业界验证交易模型的重要基准。
当前挑战
该数据集面临的挑战主要来自两方面。领域层面,金融时间序列数据普遍存在非平稳性与噪声,致使模型泛化困难;同时,高频数据对时效性与精度要求极高,任何缺口或格式错误均可能引致回测失真。构建过程中,需整合多个交易所的实时数据,处理不同时区及交易时段的差异,确保时间戳统一与连续性;此外,数据清洗需应对异常值、跳空及流动性不足等问题,并在周度更新中维持数据质量与完整性。这些挑战对数据采集、校验及维护流程提出了严苛要求,须在自动化与人工审核间取得平衡。
常用场景
经典使用场景
此数据集以分钟级粒度记录了纳斯达克100指数的完整OHLCV价格与成交量信息,涵盖了全球主要交易时段,为高频金融数据分析提供了宝贵素材。其经典使用场景集中于量化交易策略的回测与验证,研究者可借此构建并评估动量、均值回归等日内交易模型,亦可用于市场微观结构分析,如订单流不平衡与价格发现机制的探究。数据的高频率与长历史跨度,为多尺度市场行为比较及跨市场联动研究奠定了坚实基础。
解决学术问题
该数据集有效解决了金融学术研究中高质量、标准化分钟级指数数据获取困难的问题,尤其弥补了以往数据多局限于美国常规交易时段的缺陷。通过提供包含亚洲、欧洲及美国全时段的无缝时间序列,研究者得以更全面地考察全球资金流动对纳斯达克100指数的影响,进而深化对市场有效性、波动率聚集效应及跨时区信息传导机制的理解。数据的规范格式与可复现性,显著提升了实证研究的可靠性与可比性。
衍生相关工作
基于此数据集,衍生出一系列具有影响力的研究工作,包括利用深度学习(如LSTM、Transformer)进行分钟级价格走势预测的模型,探索注意力机制在捕捉金融时序长程依赖中的优势;同时催生了高频波动率模型的实证校准研究,如已实现波动率(RV)与HAR模型的改进版本。此外,数据还支撑了关于算法交易对市场质量影响的实证分析,以及在不同市场状态下(如开盘、收盘时段)流动性提供与撤单行为的微观层面探讨,丰富了对现代电子市场运行规律的认识。
以上内容由遇见数据集搜集并总结生成
二维码
社区交流群
二维码
科研交流群
商业服务

