
DenyTranDFW/GM_Financial_Consumer_Automobile_Receivables_Trust_2022_1_1896310
收藏数据链接:
官方服务:
资源简介:
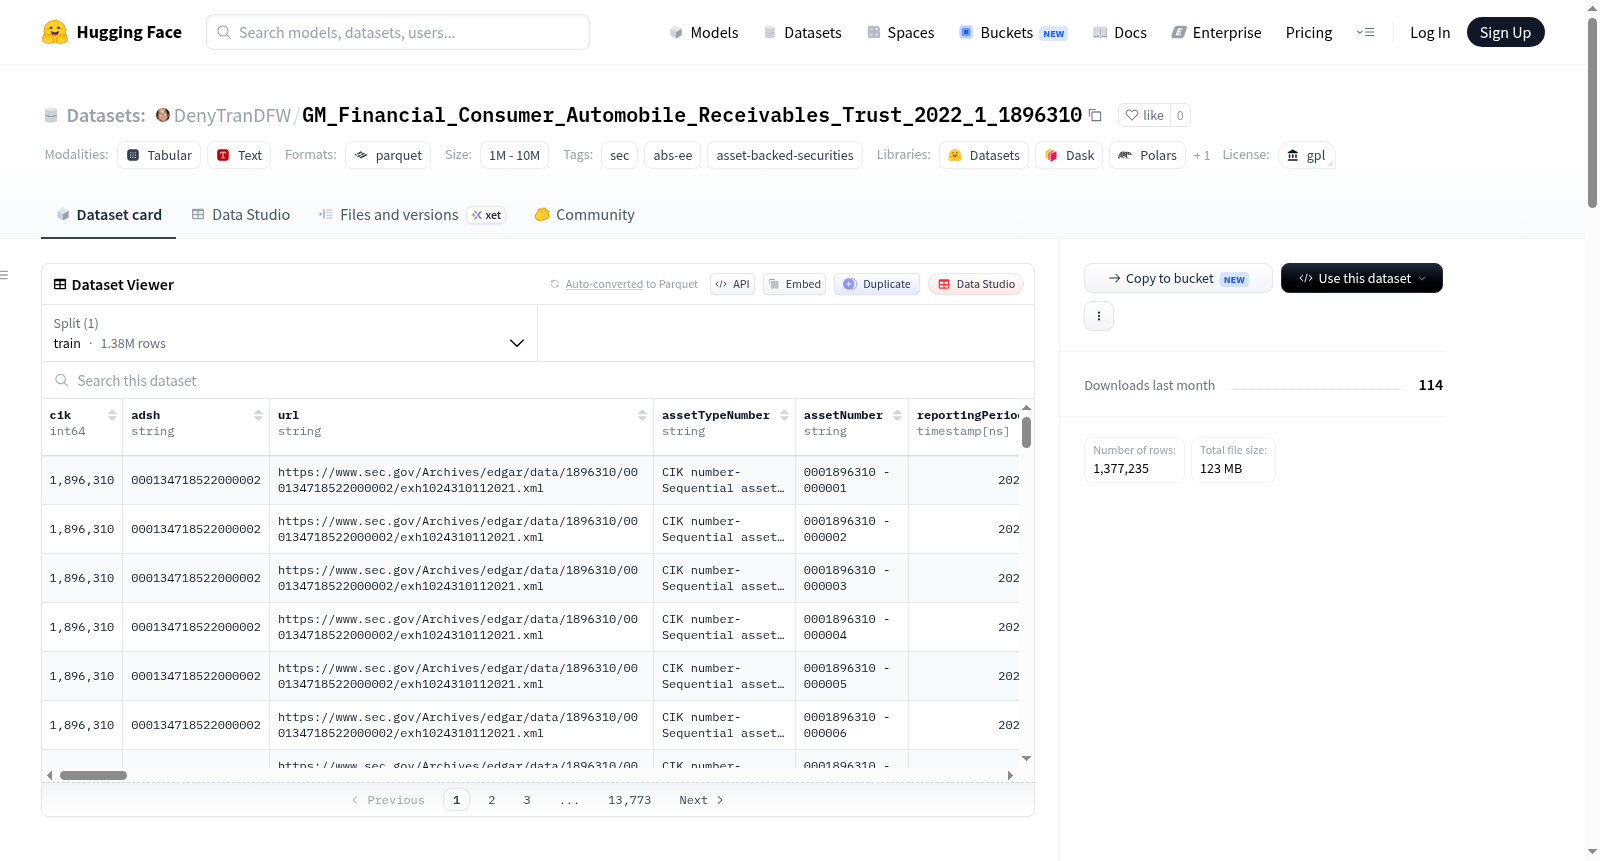
GM Financial Consumer Automobile Receivables Trust 2022-1的SEC ABS-EE资产级别文件数据集,包含51个文件,总大小为122.7 MB。报告期从2021年11月30日到2026年1月31日。文件是从XML展品中提取的贷款级别/资产级别数据,并以Parquet格式组织。
SEC ABS-EE asset-level filings for CIK 1896310 (GM Financial Consumer Automobile Receivables Trust 2022-1). The dataset includes 51 filings, totaling 122.7 MB, with a reporting period from 2021-11-30 to 2026-01-31. Parquet files are loan-level / asset-level data extracted from XML exhibits.
提供机构:
DenyTranDFW搜集汇总
数据集介绍
构建方式
该数据集源自美国证券交易委员会(SEC)的ABS-EE(资产支持证券电子化)监管申报体系,聚焦于GM Financial Consumer Automobile Receivables Trust 2022-1(CIK编号1896310)自2021年11月至2026年1月期间的资产层面数据。构建方式以SEC官方XML展品中的逐笔贷款/资产信息为原始素材,通过系统化提取与转换,生成51个Parquet格式文件,每个文件对应一次特定申报事件,并依据accessionNumber中的无连字符标识及展品名称进行组织存储。报告期截止日期(reportingPeriodEndingDate)直接源自底层XML数据结构,确保了时间维度的精确对齐。
使用方法
使用该数据集时,研究者可直接通过Python的Pandas库或Apache Spark等支持Parquet格式的工具加载各个文件,每个Parquet文件对应一个申报周期内的全部资产级字段。数据集的存储路径遵循{accession_nodash}/{exhibit_name}.parquet的命名规范,便于按申报编号或展品名称进行索引与筛选。结合filing_index中提供的报告日期与SEC EDGAR原始链接,用户可将资产表现数据与市场公开信息进行交叉验证,或构建针对汽车抵押贷款支持证券的信用风险模型与现金流预测框架。
背景与挑战
背景概述
GM Financial Consumer Automobile Receivables Trust 2022-1 数据集由通用汽车金融公司(GM Financial)发起,并依据美国证券交易委员会(SEC)的ABS-EE(资产支持证券电子化)监管要求进行披露。该数据集创建于2022年,核心研究问题聚焦于汽车贷款资产支持证券(ABS)的底层资产颗粒度信息与结构化金融产品的风险定价。作为SEC推动ABS市场透明度与数据标准化进程中的关键组成部分,该数据集为研究汽车贷款ABS的违约率、提前还款率及现金流表现提供了高时效性、长达五年的逐笔贷款级别数据。其在资产证券化领域的影响力体现在,它使得研究者能够绕过传统聚合数据的局限性,直接基于数万笔个人汽车贷款合约的微观动态,构建更精准的信用风险评估模型与证券化产品定价框架。
当前挑战
该数据集主要解决汽车贷款ABS领域的信息不对称问题,即投资者难以穿透结构化产品层级获取底层资产真实风险状况的挑战。传统上,ABS产品仅提供汇总统计数据,掩盖了单一贷款违约引发的连锁风险。该数据集通过提供51份月频XML格式的资产级明细,使得违约时间序列分析、贷款池异质性测算及压力情景模拟成为可能。构建过程中面临的挑战包括:从SEC EDGAR系统非结构化XML文件中提取并标准化超过122.7 MB的资产级数据;处理跨期数据一致性问题,例如确保报告期末日期(reportingPeriodEndingDate)与各字段定义在长达五年的报告期内保持逻辑统一;以及将复杂的法律文档结构转化为可机器读取的Parquet格式,同时保留诸如抵押品类型、地域分布及合同条款等关键维度信息。
常用场景
经典使用场景
在资产证券化领域,GM Financial Consumer Automobile Receivables Trust 2022-1数据集为研究汽车贷款支持证券(ABS)的微观结构提供了宝贵的资产层面颗粒度数据。其经典使用场景包括分析汽车贷款池的逐笔贷款特征,如信用评分、贷款金额、利率和期限分布,以及追踪贷款从发行到到期的完整生命周期表现。研究者可通过这些精细数据,构建信用风险模型,评估贷款违约与提前偿付行为,从而揭示资产池的现金流动态与风险分层特征。
解决学术问题
该数据集解决了学术界长期面临的数据透明度不足难题。此前,汽车ABS研究受限于聚合数据或机构级别信息,难以深究贷款层面的异质性风险。借助此数据集,学者能够实证检验贷款特征与违约概率之间的关联,量化提前偿付对证券定价的影响,并评估不同评级方法对资产池信用风险的刻画精度。其意义在于推动了结构化金融理论的发展,为监管政策如风险留存规则提供了经验证据,深化了对ABS市场信息效率的理解。
实际应用
在实际应用中,该数据集被广泛用于量化金融分析与风险管理实践。投资机构可基于逐笔贷款数据构建动态现金流模型,优化ABS定价策略与投资组合配置。信用评级机构利用其进行压力测试,评估经济下行情景下资产池的损失分布。此外,监管机构通过分析此类数据检测系统性风险苗头,制定更精准的流动性覆盖比率要求。在汽车金融公司中,这些数据助力于提升贷款发起与承销标准,平衡收益与风险。
数据集最近研究
最新研究方向
在资产证券化(ABS)领域,该数据集为通用汽车金融公司发行的2022年第一期汽车贷款支持证券提供了详尽的逐笔贷款层面数据,共计51份SEC ABS-EE申报文件,覆盖从2021年11月至2026年1月的完整报告周期。当前前沿研究方向聚焦于利用此类高颗粒度、大时间跨度的结构化数据,结合机器学习与时间序列分析,构建资产池违约风险动态预测模型,并探索贷款层面特征(如借款人信用评分、贷款价值比)与宏观经济变量(如利率、失业率)对资产池表现的交互影响。该数据集因其官方监管来源与标准化格式,成为验证ABS定价模型、评估证券化产品信用质量以及推动金融科技领域透明化研究的关键资源,尤其在应对汽车金融市场波动与信用风险攀升的热点事件中,为政策制定者与投资者提供了微观层面的量化洞察与实证支持。
以上内容由遇见数据集搜集并总结生成


