
DenyTranDFW/GM_Financial_Consumer_Automobile_Receivables_Trust_2021_1_1834699
收藏数据链接:
官方服务:
资源简介:
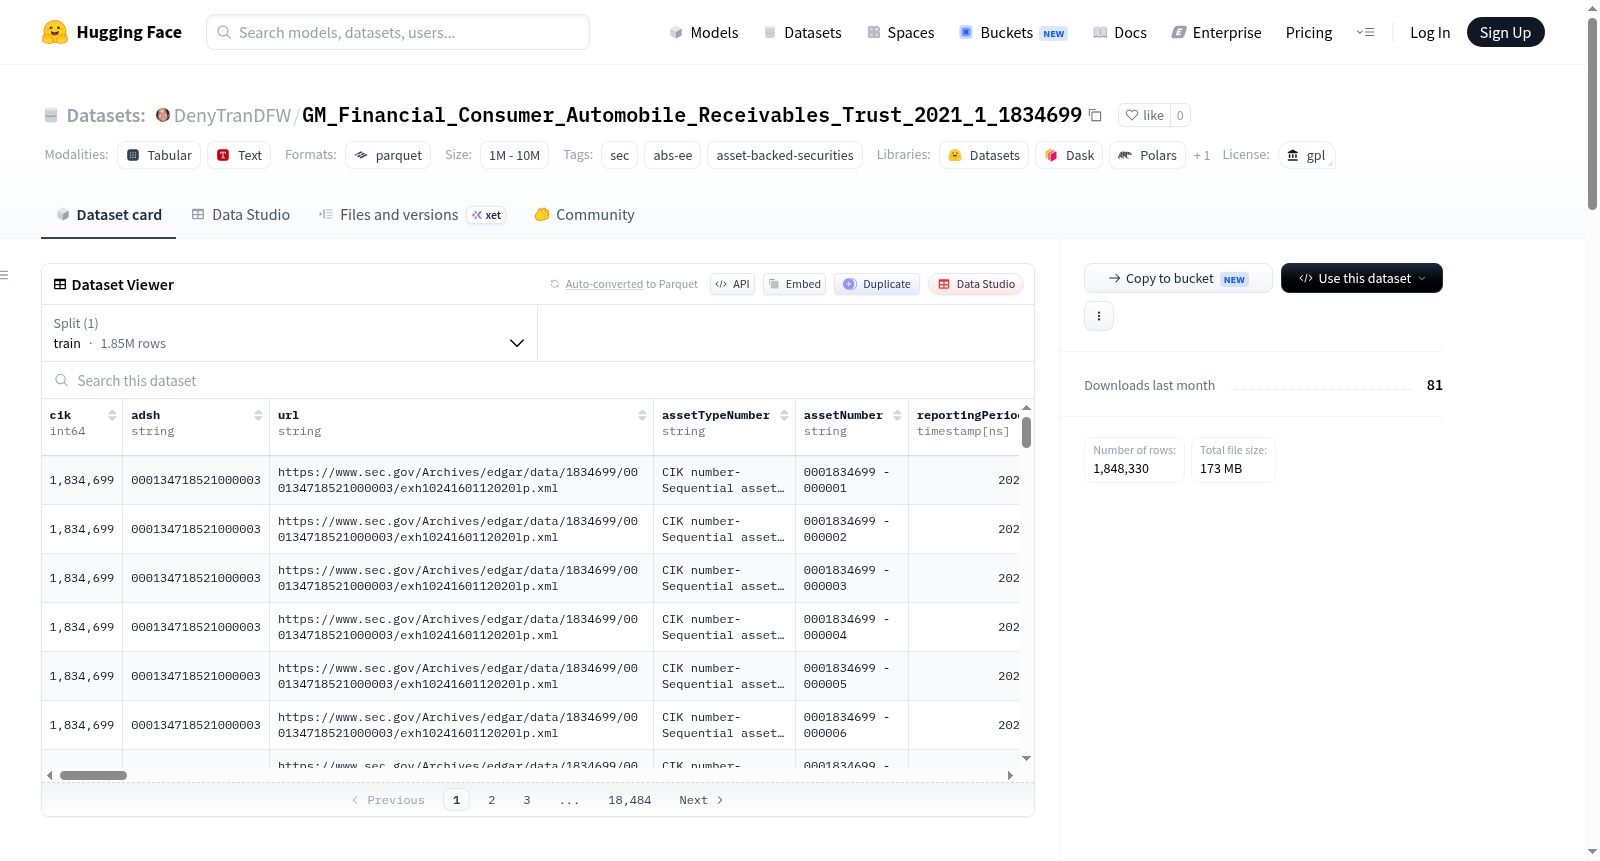
该数据集涉及GM Financial Consumer Automobile Receivables Trust 2021-1的美国证券交易委员会(SEC)ABS-EE资产级别备案文件。包含50个备案文件,50个Parquet文件,总大小为173.2 MB,报告期为2020年11月30日至2024年11月30日。Parquet文件是从XML展品中提取的贷款级别/资产级别数据,按{accession_nodash}/{exhibit_name}.parquet格式组织。报告期日期来源于资产级别XML(reportingPeriodEndingDate)。
SEC ABS-EE asset-level filings for CIK **1834699** (GM Financial Consumer Automobile Receivables Trust 2021-1). Includes 50 filings, 50 parquet files, total size of 173.2 MB, reporting period from 2020-11-30 to 2024-11-30. Parquet files are loan-level / asset-level data extracted from XML exhibits, organised as `{accession_nodash}/{exhibit_name}.parquet`. Reporting-period dates are derived from the asset-level XML (`reportingPeriodEndingDate`).
提供机构:
DenyTranDFW搜集汇总
数据集介绍
构建方式
该数据集源自美国证券交易委员会(SEC)的ABS-EE(资产支持证券电子化申报)系统,专为GM Financial Consumer Automobile Receivables Trust 2021-1这一特定资产支持证券信托项目所构建。数据集收录了自2020年11月30日至2024年11月30日期间,该信托项目向SEC提交的全部50份ABS-EE申报文件。其构建方式是从每份申报文件的XML附表中,逐笔提取汽车贷款层面的资产级数据,并将这些结构化信息转换为Parquet格式文件。每个数据文件均以申报文件的准入号(去除连字符)与展品名称的拼接方式命名,并按照申报日期顺序组织,从而形成一套高度规范、便于机器读取的时序性资产表现记录。
特点
此数据集具备显著的时序性与细粒度特征。其跨越四年的报告周期内,每月均有一份包含截至该月末所有存量贷款状态的数据快照,总计50个时间断面,完整覆盖了信托存续期。在资产层面,数据包含每笔汽车贷款的还款、违约、提前清偿等关键表现指标,为深度剖析资产池的信用风险与现金流行为提供了微观基础。此外,数据以高效压缩的Parquet格式存储,总容量约173.2 MB,兼顾了分析性能与存储效率,且每份文件均保留了与原始SEC申报文件的一一对应关系,确保了数据的可溯源性。
使用方法
用户可通过HuggingFace数据集加载工具直接访问此数据。推荐使用Python环境中的`datasets`库,通过指定仓库名称调用`load_dataset`函数,即可将全部50个Parquet文件以数据框架形式加载至内存中进行联合分析。由于数据已按申报日期组织,用户可以方便地按时间维度进行切片或筛选,以研究特定时期内的贷款池表现。对于进阶应用,支持直接读取单个Parquet文件以聚焦特定申报周期,亦可利用Parquet文件内置的列式存储优势,仅加载所需字段进行高效计算,适用于构建贷款级预测模型、监控资产池异动或开展结构化金融产品定价研究等场景。
背景与挑战
背景概述
该数据集源自通用汽车金融公司(GM Financial)于2021年发行的汽车消费应收账款信托(GM Financial Consumer Automobile Receivables Trust 2021-1),其核心研究价值在于为资产支持证券(ABS)领域的实证分析提供细粒度的逐笔贷款层面数据。数据集由美国证券交易委员会(SEC)的ABS-EE(Asset-Backed Securities Electronic Exhibits)监管备案系统整理而成,涵盖自2020年11月至2024年11月的50份监管申报文件,总数据量达173.2 MB,以Parquet格式存储。该数据集记录了每笔汽车贷款的资产特征、还款表现及证券化资产池的动态演化,为研究ABS定价、信用风险建模、资产池异质性及监管信息披露质量等关键问题提供了前所未有的结构化数据基础,对理解汽车金融证券化市场的微观结构和系统性风险具有重要推动作用。
当前挑战
该数据集面对的核心挑战在于应对资产支持证券市场长期存在的信息不对称与复杂性。首先,在领域问题层面,汽车消费贷款证券化涉及高度异质化的资产池,单笔贷款的信用风险、提前偿付行为及违约模式存在显著差异,使得传统的聚合层面数据难以揭示资产池内部的真实风险分布。其次,在构建过程中,尽管数据集提取自SEC强制披露的XML附件,但不同时期的申报文件在字段命名、数据格式和缺失值处理上可能存在不一致性,需要进行精细的数据清洗与模式对齐。此外,跨越48个月的时间序列数据要求研究者处理逐月更新的贷款池动态变化,包括贷款新增、偿还、违约与清收等复杂事件,对数据关联性和时间序列分析能力提出了严苛的技术挑战。
常用场景
经典使用场景
在资产证券化(ABS)研究领域,GM Financial Consumer Automobile Receivables Trust 2021-1数据集为剖析汽车贷款支持证券的底层资产表现提供了宝贵素材。该数据集包含了从2020年11月至2024年11月间共50份证券交易委员会(SEC)ABS-EE格式的资产层级申报文件,每份文件均以Parquet格式存储,详尽记录了每笔汽车贷款的逐月表现数据。研究者可借此深入分析贷款池的信用风险演化、提前偿付行为模式以及现金流分布特征,是开展资产证券化微观结构研究的理想数据源。
解决学术问题
该数据集的核心价值在于解决了传统ABS研究中因底层数据缺失而难以实现的精准风险建模问题。学术领域长期受限于聚合层面的信息,无法有效识别贷款池中的异质性风险。该数据集通过提供单笔贷款的逐月跟踪数据,使研究者能够构建更为精细的信用风险评估模型,如违约概率预测、损失率分布估计以及资产池现金流压力测试。这些研究不仅深化了对汽车贷款ABS产品内在风险结构的理解,也为监管机构完善信息披露标准提供了实证依据,推动了资产证券化市场的透明化进程。
衍生相关工作
基于该数据集,学术界和业界已涌现出一系列衍生研究。经典工作包括利用机器学习模型对贷款违约进行早期预警,例如开发基于梯度提升树的时间序列预测算法,捕捉贷款表现的动态变化规律。另有一些研究聚焦于提前偿付行为的建模,通过生存分析方法刻画借款人还款习惯的异质性,进而优化资产证券化产品的定价与分层策略。此外,该数据集还被用于验证监管新规(如SEC的ABS-EE规则)对市场透明度的提升效果,以及构建合成对照组以评估宏观政策冲击对车贷市场的影响,展现出广泛的学术延伸潜力。
以上内容由遇见数据集搜集并总结生成


