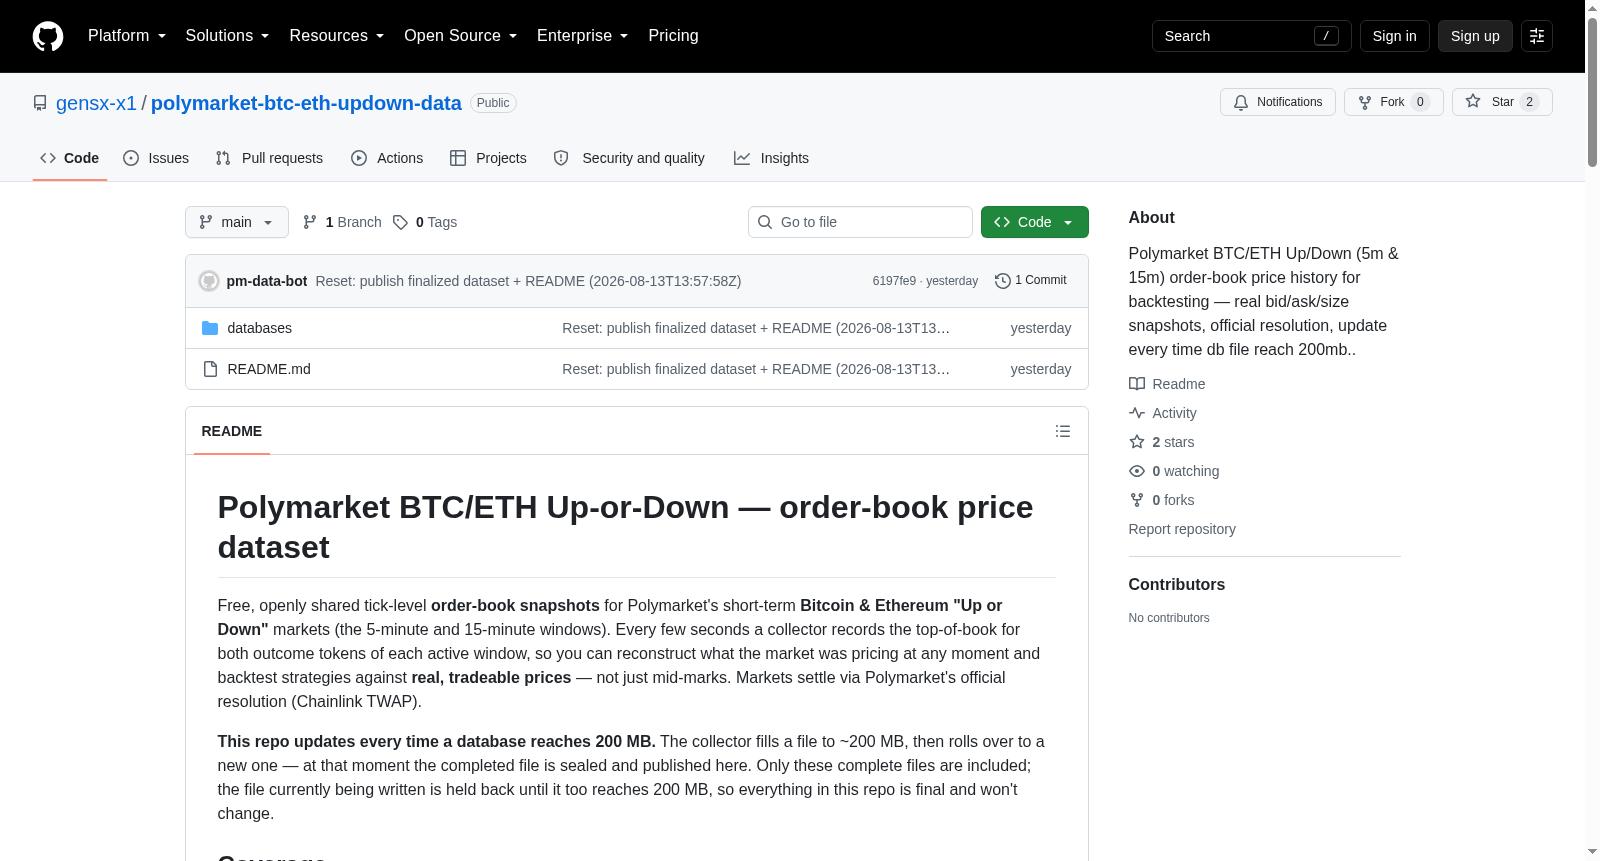
Polymarket BTC/ETH Up-or-Down order-book price dataset
收藏资源简介:
免费、公开共享的Polymarket短期比特币和以太坊“涨跌”市场(5分钟和15分钟窗口)的逐笔订单簿快照。
Free and publicly shared tick-by-tick order book snapshots of Polymarket's short-term Bitcoin and Ethereum "up-or-down" markets with 5-minute and 15-minute windows.
数据集概述
Polymarket BTC/ETH 涨跌预测市场订单簿数据集是一个免费、公开共享的逐笔级订单簿快照数据集,涵盖Polymarket平台上比特币和以太坊的短期"涨或跌"预测市场(5分钟和15分钟窗口)。数据采集器每隔几秒记录每个活跃窗口两个结果代币的最高订单簿信息,可用于重建市场实时定价并进行策略回测。市场通过Polymarket官方结算机制(Chainlink TWAP)进行结算。
数据覆盖范围
| 项目 | 详情 |
|---|---|
| 数据起始时间 | 2026-08-06 10:43:07 UTC |
| 数据结束时间 | 2026-08-13 12:59:59 UTC |
| 总快照数量 | 2,431,404行 |
| 追踪资产 | BTC、ETH |
| 窗口长度 | 5分钟和15分钟 |
| 最后更新时间 | 2026-08-13 13:57:58 UTC |
数据文件
数据集存储在仓库的databases/目录下,使用zstd压缩。每个原始数据库约200 MB,压缩后约24 MB,压缩比约为8.5×。目前已发布三个完整文件:
| 文件名 | 覆盖时段(UTC) | 行数 | 原始大小 | 压缩后大小 |
|---|---|---|---|---|
| pm_btc_eth_5m_15m_20260806T104307Z_0000.db.zst | 2026-08-06 → 2026-08-08 | 805,308 | 200.5 MB | 23.7 MB |
| pm_btc_eth_5m_15m_20260808T190001Z_0001.db.zst | 2026-08-08 → 2026-08-11 | 816,040 | 200.3 MB | 23.4 MB |
| pm_btc_eth_5m_15m_20260811T040001Z_0002.db.zst | 2026-08-11 → 2026-08-13 | 810,056 | 200.6 MB | 24.0 MB |
文件在数据库填满约200 MB后滚动生成,已发布的文件均为最终版本,不会更改。
数据格式与结构
每个数据库是一个SQLite文件,包含一个名为ticks的表,每行记录某个活跃市场窗口在某一时刻的完整最高订单簿信息。两个结果代币分别为Up(上涨)和Down(下跌),获胜代币结算为$1.00,失败代币结算为$0.00。
主要字段说明
| 字段 | 类型 | 说明 |
|---|---|---|
ts_ms |
int | 快照时间(UTC,毫秒级纪元) |
iso |
text | ISO-8601格式时间 |
asset |
text | 资产类型(BTC或ETH) |
slug |
text | Polymarket市场标识符 |
window_label |
text | 窗口类型(5m或15m) |
window_start / window_end |
int | 窗口开闭时间(秒级纪元) |
secs_into / secs_to_close |
real | 窗口已过/剩余秒数 |
up_bid / up_ask |
real | Up代币最优买价/卖价(0–1,即概率) |
up_mid / up_last |
real | Up代币中点价/最后成交价 |
down_bid / down_ask |
real | Down代币最优买价/卖价 |
down_mid / down_last |
real | Down代币中点价/最后成交价 |
ask_sum |
real | Up卖价与Down卖价之和(约等于1+市场费用) |
ok |
int | 快照是否完整可用(1为可用) |
关键使用说明
- 价格即为概率,取值范围在[0, 1]之间。
- Up和Down属于同一个市场,
up_bid ≈ 1 - down_ask,ask_sum略高于1表示往返交易成本。 - 同一时间点可能存在多个活跃窗口,需通过
slug进行区分。 - 分析时应使用
WHERE ok = 1筛选完整快照。 - 多个文件构成连续序列,加载多个文件时需按
(slug, ts_ms)去重。
下载与使用
bash
下载文件
curl -L -O https://github.com/gensx-x1/polymarket-btc-eth-updown-data/raw/main/databases/pm_btc_eth_5m_15m_20260806T104307Z_0000.db.zst
解压(无损还原原始SQLite数据库)
zstd -d pm_btc_eth_5m_15m_20260806T104307Z_0000.db.zst
使用sqlite3查询
sqlite3 pm_btc_eth_5m_15m_20260806T104307Z_0000.db "SELECT COUNT(*) FROM ticks;"
支持与免责声明
该数据集完全免费开放,作者接受加密货币捐赠支持服务器运行。数据集按"原样"提供,仅供研究和教育用途,不保证准确性、完整性或适用性,不构成财务建议,且与Polymarket无关联或背书关系。