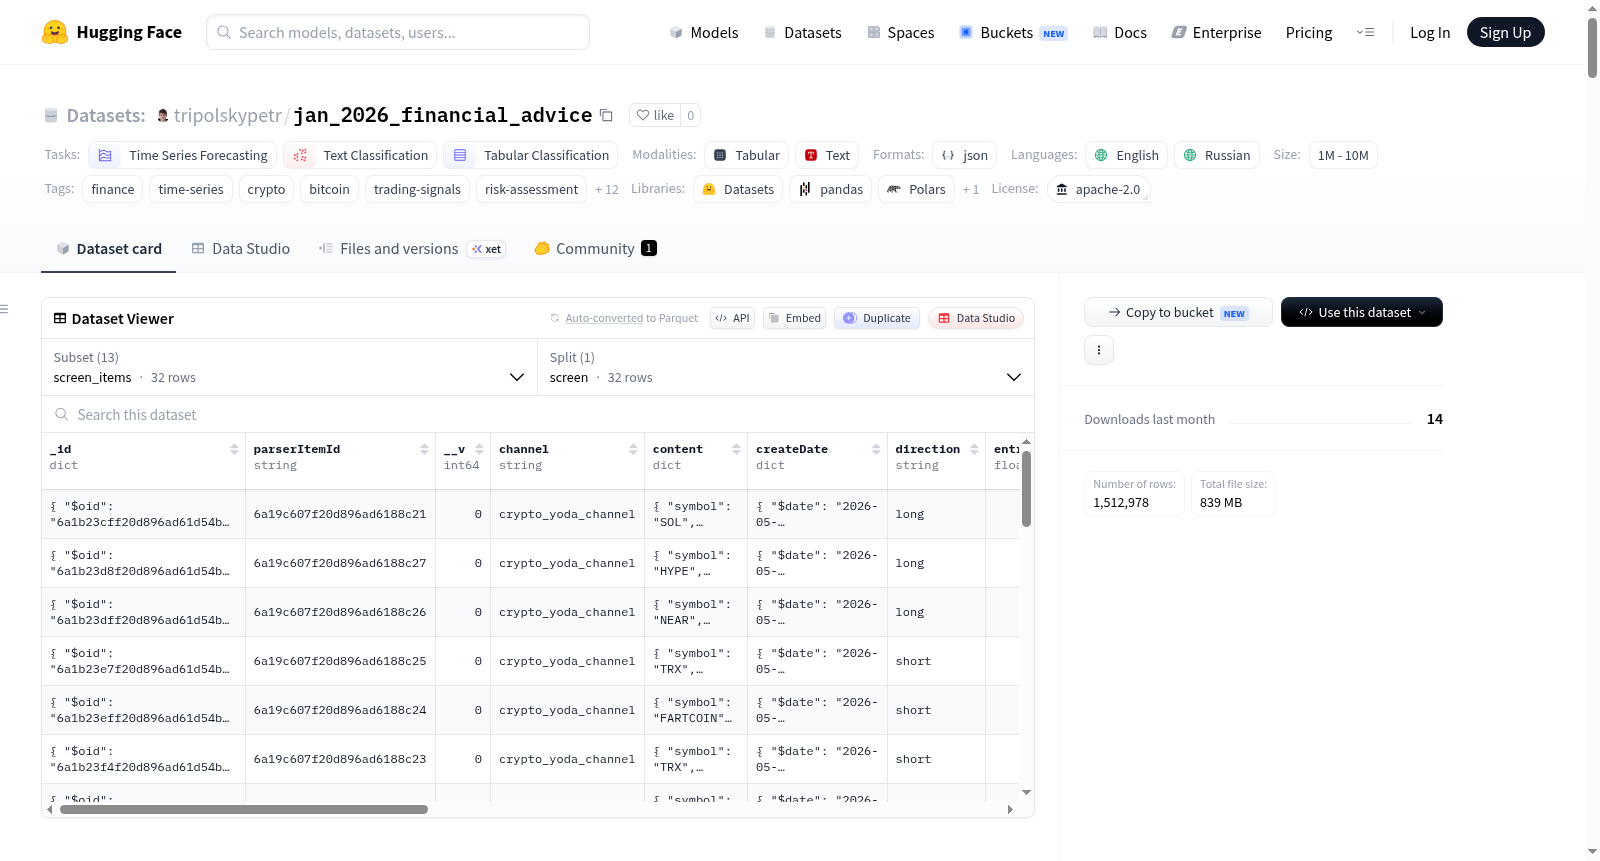
jan_2026_financial_advice
收藏资源简介:
本数据集名为Crypto Trading Signals, Risk Screening & OHLCV Candles (Jan 2026),是一个关于加密货币拉高出货(pump-and-dump)策略的完整工作流记录与分析实例。它作为一篇配套文章(探讨在零期望市场中,通过公开推荐引入外部订阅者资本流入,从而将固定总和博弈转变为增长总和博弈的机制)的具体数据支撑。数据集完整捕获了一个基于Telegram频道(crypto_yoda_channel,2026年1月)信号的加密货币主观交易策略的全生命周期。内容包括:1) 原始Telegram帖文解析出的结构化信号(parser_items);2) 应用两条规则(基于前24小时1分钟K线计算的平均波动范围`avgRangePct`和24小时动量`momentum24hPct`)进行风险筛选后的信号(screen_items,默认配置);3) 用于回测的多时间框架OHLCV K线数据(candle_items,约92.9万条);4) 对筛选后信号进行逐分钟回测产生的一系列报告(如每笔交易结果heat_report、分钟级操作流backtest_report、事件日志position_log等);5) 最终汇总的已平仓交易(closed_signals)和按代币及投资组合统计的绩效热图(symbol_heatmap)。数据规模在10万到100万样本之间,涵盖时间序列预测、文本分类和表格分类等任务。核心分析显示,总回报+52.2%(夏普比率0.302)几乎完全由两个低流动性代币(PUMP, FARTCOIN)的三笔交易贡献,而高流动性代币(SOL, TRX, POL)的交易预期为负(利润因子小于1),直观展示了拉高出货策略的收益分布特征,并验证了配套文章的理论机制。数据集提供了完全可复现的原始数据和分析基础。
This dataset, named Crypto Trading Signals, Risk Screening & OHLCV Candles (Jan 2026), is a complete workflow record and analysis case for cryptocurrency pump-and-dump schemes. It serves as the empirical data support for a companion paper that investigates the mechanism of transforming a fixed-sum game into a positive-sum game by introducing capital inflows from external subscribers via public recommendations in zero-expectation markets. This dataset fully captures the full lifecycle of a subjective cryptocurrency trading strategy based on signals from the Telegram channel crypto_yoda_channel (January 2026). The content includes: 1) Structured signals extracted from original Telegram posts (parser_items); 2) Risk-screened signals (screen_items, default configuration) generated by applying two rules: the average price range percentage `avgRangePct` calculated from 1-minute candlestick data over the previous 24 hours, and the 24-hour momentum percentage `momentum24hPct`; 3) Multi-timeframe OHLCV candlestick data for backtesting (candle_items, approximately 929,000 entries); 4) A series of reports generated by minute-by-minute backtesting of the screened signals, including transaction-level results (heat_report), minute-by-minute operation flow (backtest_report), event logs (position_log), and others; 5) Final aggregated closed trades (closed_signals) and performance heatmaps categorized by token and portfolio (symbol_heatmap). With a scale of 100,000 to 1,000,000 samples, this dataset covers tasks such as time series forecasting, text classification, and tabular classification. Core analysis reveals that the total return of +52.2% (Sharpe ratio of 0.302) is almost entirely contributed by three trades on two low-liquidity tokens (PUMP, FARTCOIN), while trades on high-liquidity tokens (SOL, TRX, POL) have negative expected returns (profit factor less than 1). This intuitively demonstrates the return distribution characteristics of pump-and-dump schemes and validates the theoretical mechanism proposed in the companion paper. The dataset provides fully reproducible raw data and analytical foundations.
数据集概述
该数据集名为 Crypto Trading Signals, Risk Screening & OHLCV Candles (Jan 2026),是一个加密货币交易信号、风险筛选与OHLCV蜡烛图数据的综合回测数据集,作为一篇关于“pump-and-dump”机制文章的配套示例。
数据集核心信息
- 语言: 英语 (en)、俄语 (ru)
- 许可证: Apache-2.0
- 标签: 金融、时间序列、加密货币、比特币、交易信号、风险评估、回测、OHLCV、PnL、回撤、交易执行、事件日志、投资组合分析、夏普比率、市场微观结构、零期望、动量过滤器、pump-and-dump
- 任务类别: 时间序列预测、文本分类、表格分类
- 数据规模: 100K < n < 1M
- 发布时间: 2026年1月
- 数据来源: Telegram频道
crypto_yoda_channel的交易信号 - 数据时段: 蜡烛图数据覆盖 2025-11-26 至 2026-04-27
- 报价单位: USDT
数据集核心分析结论
数据集是对特定交易策略回测结果的完整记录,其经济特征呈现典型的 pump-and-dump 模式:
- 总收益 +52.2%,但几乎全部来自两个低市值币种(PUMP、FARTCOIN)的3笔交易(贡献约 +60.9 个百分点)。
- 夏普比率 0.30,真实市值回撤约 21%,恢复系数 2.75。
- 剔除低市值泵币后,其余19笔交易净收益约为 -8.7 个百分点。
- 高流动性币种(SOL、TRX、POL)均呈现负期望,利润因子分别仅为 0.34、0.48 和 0.75。
数据集组成与配置
数据集包含13个HuggingFace配置(config),默认配置为 screen_items。
| 配置 | 分割 | 行数 | 文件 | 大小 |
|---|---|---|---|---|
screen_items (默认) |
screen |
32 | backtest-kit.screen-items.json |
64 KB |
parser_items |
parser |
32 | backtest-kit.parser-items.json |
43 KB |
candle_items |
candles |
928,886 | backtest-kit.candle-items.json |
355 MB |
heat_report |
heat |
22 | report/heat.jsonl |
39 KB |
breakeven_report |
breakeven |
17 | report/breakeven.jsonl |
32 KB |
partial_report |
partial |
248 | report/partial.jsonl |
464 KB |
highest_profit_report |
highest_profit |
1,473 | report/highest_profit.jsonl |
1.3 MB |
max_drawdown_report |
max_drawdown |
1,889 | report/max_drawdown.jsonl |
1.6 MB |
backtest_report |
backtest |
506,534 | report/backtest.jsonl |
185 MB |
performance_report |
performance |
506,482 | report/performance.jsonl |
209 MB |
position_log |
log |
73,874 | log/log.jsonl |
47 MB |
closed_signals |
signals |
22 | signals.json |
60 KB |
symbol_heatmap |
heatmap |
1 | heatmap.json |
9.6 KB |
文件格式: 输入文件为顶层JSON数组;8个结果文件为JSONL格式;closed_signals 为JSON数组;symbol_heatmap 为单个JSON对象。输入文件使用MongoDB扩展JSON格式。
数据模式详解
1. parser_items — 原始解析信号
包含从Telegram解析的32条原始交易信号。
| 字段 | 类型 | 描述 |
|---|---|---|
_id.$oid |
string | ObjectId,关联其他配置的ID字段 |
channel / messageId |
string / int | Telegram来源/消息ID |
symbol / direction |
string | 标准化交易对 / long 或 short |
entry / targets / stoploss |
object / float[] / float | 入场区间 / TP阶梯 / 止损 |
note |
string | 原始Telegram文本(俄语) |
publishedAt.$date / visited |
ISO 8601 / bool | 发布时间 / 是否被下游消费 |
2. screen_items — 风险筛选信号(默认配置)
经过两步规则筛选后的32条信号,结果包含 follow(20条)和 skip(12条)。
| 字段 | 类型 | 描述 |
|---|---|---|
parserItemId |
string | 关联 parser_items._id.$oid |
symbol / direction |
string | 交易对/方向 |
entryFrom / entryTo / targets / stoploss |
float(s) | 订单几何参数 |
riskAction |
string | 筛选结果:follow 或 skip |
riskConfidence / riskSureLevel |
string | 输入可靠性/确定度区间(low 到 medium_high) |
riskDescription |
string | 单行摘要,包含触发规则和 avgRangePct / momentum24hPct(俄语) |
riskReasoning |
string | 逐步规则追踪(俄语) |
publishedAt.$date |
ISO 8601 | 发布时间 |
3. candle_items — 多时间框架OHLCV数据
包含928,886根K线,覆盖14个交易对和5种时间间隔。
| 字段 | 类型 | 描述 |
|---|---|---|
exchangeName / symbol / interval |
string | ccxt-exchange / 交易对 / 时间间隔(1m、15m、30m、1h、4h) |
timestamp |
integer | K线开盘时间,Unix毫秒 |
open/high/low/close / volume |
float | OHLC / 基础资产成交量 |
交易对(14个): BTCUSDT, DOGEUSDT, ETHUSDT, FARTCOINUSDT, HBARUSDT, HYPEUSDT, NEARUSDT, PENGUUSDT, POLUSDT, PUMPUSDT, SOLUSDT, TRXUSDT, XAUTUSDT, ZECUSDT。
4. 回测报告(*_report、position_log)
所有报告文件共享通用字段:reportName、嵌套的 data 负载、以及提升到顶层的路由字段(symbol、strategyName=jan_2026_strategy、frameName=jan_2026_frame、exchangeName=ccxt-exchange、timestamp、signalId)。data 字段包括:timestamp、symbol、signalId、backtest、position、priceOpen、priceTakeProfit/priceStopLoss、cost(100)及峰值利润/最大回撤等字段。
heat_report(22行):每条平仓交易一行,包含pnl/pnlCost、closeReason、openTime/closeTime等。backtest_report(506,534行):逐分钟刻度,action包括idle、active、opened、closed。partial_report(248行):部分成交记录。highest_profit_report(1,473行)/max_drawdown_report(1,889行):运行时峰值利润/最差回撤快照。performance_report(506,482行):引擎计时,metricType包括backtest_timeframe、backtest_signal、backtest_total。position_log(73,874行):事件日志,每条记录包含position active心跳及相关参数。
5. closed_signals — 已平仓信号
22条被跟随并已完全平仓的交易信号。id = parser_items._id.$oid。
| 字段 | 类型 | 描述 |
|---|---|---|
id |
string | 信号 ObjectId |
symbol / position / cost |
string / string / float | 交易对/方向/名义价值(100) |
priceOpen / priceTakeProfit / priceStopLoss |
float | 成交价/最终TP/最终SL |
peakProfit/maxDrawdown |
object | 最佳/最差波动 |
pnl |
object | 已实现 结果 |
status / createdAt / updatedAt |
string / int / int | closed / 开仓时间 / 平仓时间 |
6. symbol_heatmap — 按交易对统计与投资组合统计
单个JSON对象,包含 symbols[] 数组和 portfolio* 聚合指标。
每个交易对统计: totalPnl、totalTrades、winRate、profitFactor、expectancy、avgWin/avgLoss 等。
投资组合聚合: portfolioTotalTrades=22、portfolioTotalPnl=52.2200、portfolioSharpeRatio=0.3021、portfolioSortinoRatio=0.9774、portfolioRecoveryFactor=2.7523、portfolioStdDev=7.8565、portfolioExpectancy=2.3736。
数据处理流程
Telegram频道 ──解析──▶ parser_items │ ▼ screen (avgRangePct, momentum24hPct + 2条规则) ──▶ screen_items │ follow (20) / skip (12) ▼
两步风险筛选规则:
- 规则1(止猎): 若为
SHORT且avgRangePct < 0.07%,则跳过(流动性不足)。 - 规则2(坠落飞刀): 若为
LONG且momentum24hPct < -1%,则跳过(无流入资金支持)。
每个交易对盈亏明细
| 交易对 | 交易次数 | 胜率 | 总PnL | 利润因子 | 期望值 | 流动性 |
|---|---|---|---|---|---|---|
| FARTCOIN | 2 | 100% | +38.33 | ∞ | +19.17 | 低市值 |
| PUMP | 1 | 100% | +22.58 | ∞ | +22.58 | 低市值 |
| HYPE | 2 | 100% | +4.15 | ∞ | +2.07 | 中等 |
| BTC | 1 | 100% | +0.90 | ∞ | +0.90 | 高 |
| NEAR | 4 | 75% | +0.47 | 1.11 | +0.12 | 中等 |
| POL | 2 | 50% | -1.03 | 0.75 | -0.52 | 高流动性 |
| TRX | 5 | 60% | -4.56 | 0.48 | -0.91 | 高流动性 |
| SOL | 5 | 40% | -8.63 | 0.34 | -1.73 | 高流动性 |