15btc_eth
收藏资源简介:
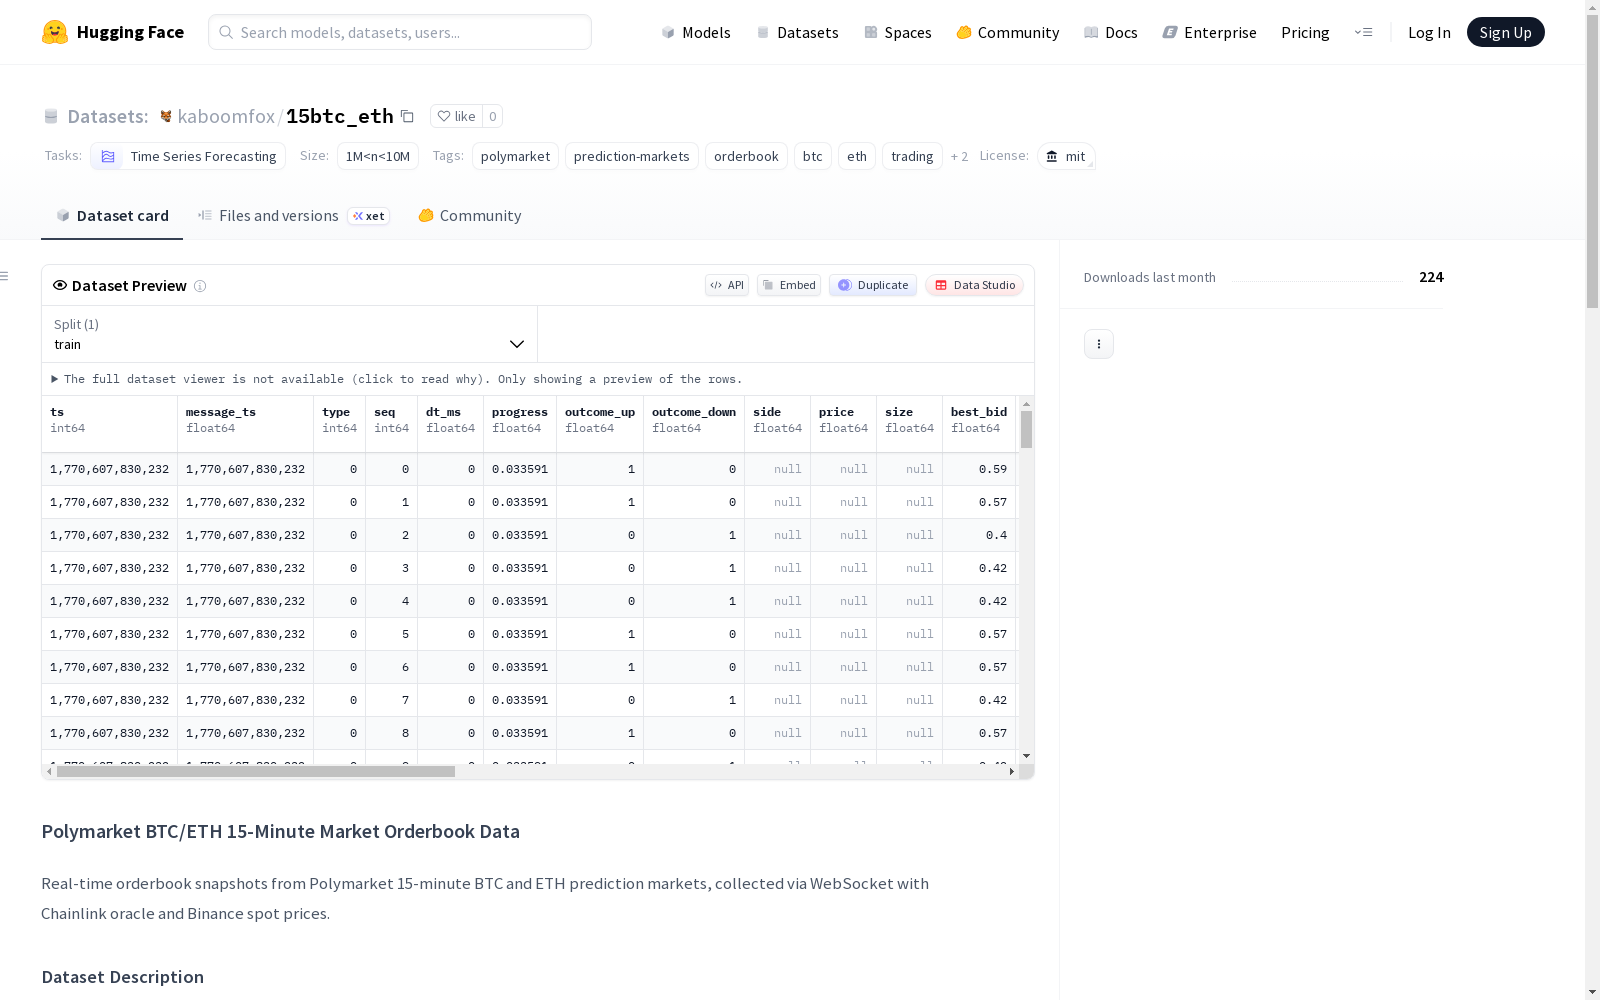
Polymarket BTC/ETH 15分钟市场订单簿数据集包含了从Polymarket的15分钟BTC和ETH预测市场中获取的实时订单簿快照数据。这些数据通过WebSocket连接收集,并结合了Chainlink预言机和Binance现货价格信息。数据集中的每一行代表一个时间点上Polymarket二元期权市场中某一方(YES或NO)的快照。市场结算基于BTC/ETH价格在15分钟内的涨跌情况,由Chainlink预言机确定。数据以Parquet分片格式存储,包含时间戳、市场进度、买卖价格、流动性、预言机价格、Binance价格、目标价格和订单不平衡等字段。该数据集适用于预测市场交易策略的回测、订单簿微观结构分析、二元期权中的价格发现动态以及预言机与现货价格差异研究等应用场景。数据收集始于2026年2月,更新频率约为每市场侧每秒一次。
This Polymarket BTC/ETH 15-minute market order book dataset comprises real-time order book snapshot data acquired from Polymarket’s 15-minute BTC and ETH prediction markets. These data are gathered via WebSocket connections and supplemented with Chainlink oracle and Binance spot price information. Each row within the dataset corresponds to a snapshot of either the YES or NO side of a Polymarket binary options market at a given timestamp. Market settlement is determined by the Chainlink oracle based on whether the BTC/ETH price rises or falls over the 15-minute interval. The dataset is stored in sharded Parquet format, containing fields including timestamp, market progress, bid and ask prices, liquidity, oracle price, Binance spot price, target price, and order imbalance. This dataset is suitable for a range of use cases, including backtesting of prediction market trading strategies, order book microstructure analysis, price discovery dynamics in binary options markets, and research on discrepancies between oracle and spot prices. Data collection commenced in February 2026, with an update frequency of roughly once per second per market side.
Polymarket BTC/ETH 15-Minute Market Orderbook Data 数据集概述
数据集基本信息
- 数据集名称:Polymarket BTC/ETH 15-Minute Market Orderbook Data
- 许可证:mit
- 任务类别:时间序列预测
- 标签:polymarket, prediction-markets, orderbook, btc, eth, trading, chainlink, binance
- 数据规模:1M<n<10M
- 数据格式:Parquet 分片文件(shard_XXXX.parquet)
数据集描述
该数据集包含来自Polymarket 15分钟BTC和ETH预测市场的实时订单簿快照。数据通过WebSocket连接收集,并关联了Chainlink预言机和Binance现货价格。每个数据行代表Polymarket上一个15分钟二元期权市场某一侧(YES或NO)在某个时间点的快照。市场根据BTC/ETH价格在15分钟内上涨或下跌的结果进行结算,该结果由Chainlink预言机确定。
数据收集方法
- 收集方式:通过分片管理器连接到Polymarket中央限价订单簿的WebSocket连接。
- 采样频率:每个市场约每秒采样一次。
- 收集开始时间:2026年2月。
- 分片轮换:每30分钟一次。
- 更新频率:每个市场侧约每秒一次。
数据源与参考价格
- 数据源:Polymarket中央限价订单簿。
- 预言机价格:Arbitrum上的Chainlink价格馈送。
- 现货价格:Binance的BTC/USDT和ETH/USDT交易对。
数据模式(Schema)
| 列名 | 数据类型 | 描述 |
|---|---|---|
ts |
int64 | 时间戳(毫秒) |
progress |
float | 市场进度(0.0 = 开始,1.0 = 结算) |
outcome_up |
float | 如果这是UP/YES代币,则为1.0 |
outcome_down |
float | 如果这是DOWN/NO代币,则为1.0 |
best_bid |
float | 最佳买价(0.0-1.0) |
best_ask |
float | 最佳卖价(0.0-1.0) |
best_bid_size |
float | 最佳买价处的流动性(美元) |
best_ask_size |
float | 最佳卖价处的流动性(美元) |
oracle_price |
int64 | Chainlink预言机价格(美分) |
binance_price |
int64 | Binance BTC/ETH价格(美分) |
target_price |
int64 | 市场目标/执行价格(美分) |
imbalance |
float | (买量 - 卖量)/(买量 + 卖量) |
市场结算规则
市场在15分钟时根据Chainlink预言机价格结算:
- 如果
oracle_price > target_price(价格上涨),则 YES方获胜。 - 如果
oracle_price <= target_price(价格下跌或持平),则 NO方获胜。 其中target_price是市场开盘时的预言机价格。
使用案例
- 回测预测市场交易策略。
- 订单簿微观结构分析。
- 二元期权中的价格发现动态研究。
- 预言机价格与现货价格偏离研究。
数据使用示例(Python)
python import pandas as pd import glob
读取单个分片
df = pd.read_parquet("shard_0001.parquet")
读取所有分片
dfs = [pd.read_parquet(f) for f in sorted(glob.glob("shard_*.parquet"))] df = pd.concat(dfs, ignore_index=True)
仅筛选BTC数据(预言机价格 > 50,000美元)
btc = df[df["oracle_price"] > 5_000_000]
仅获取YES侧数据
yes_side = df[df["outcome_up"] == 1.0]