
遇见数据集

kshift/ahr999-dataset

收藏
Hugging Face2026-05-30 更新2026-05-31 收录
官方服务:

资源简介:

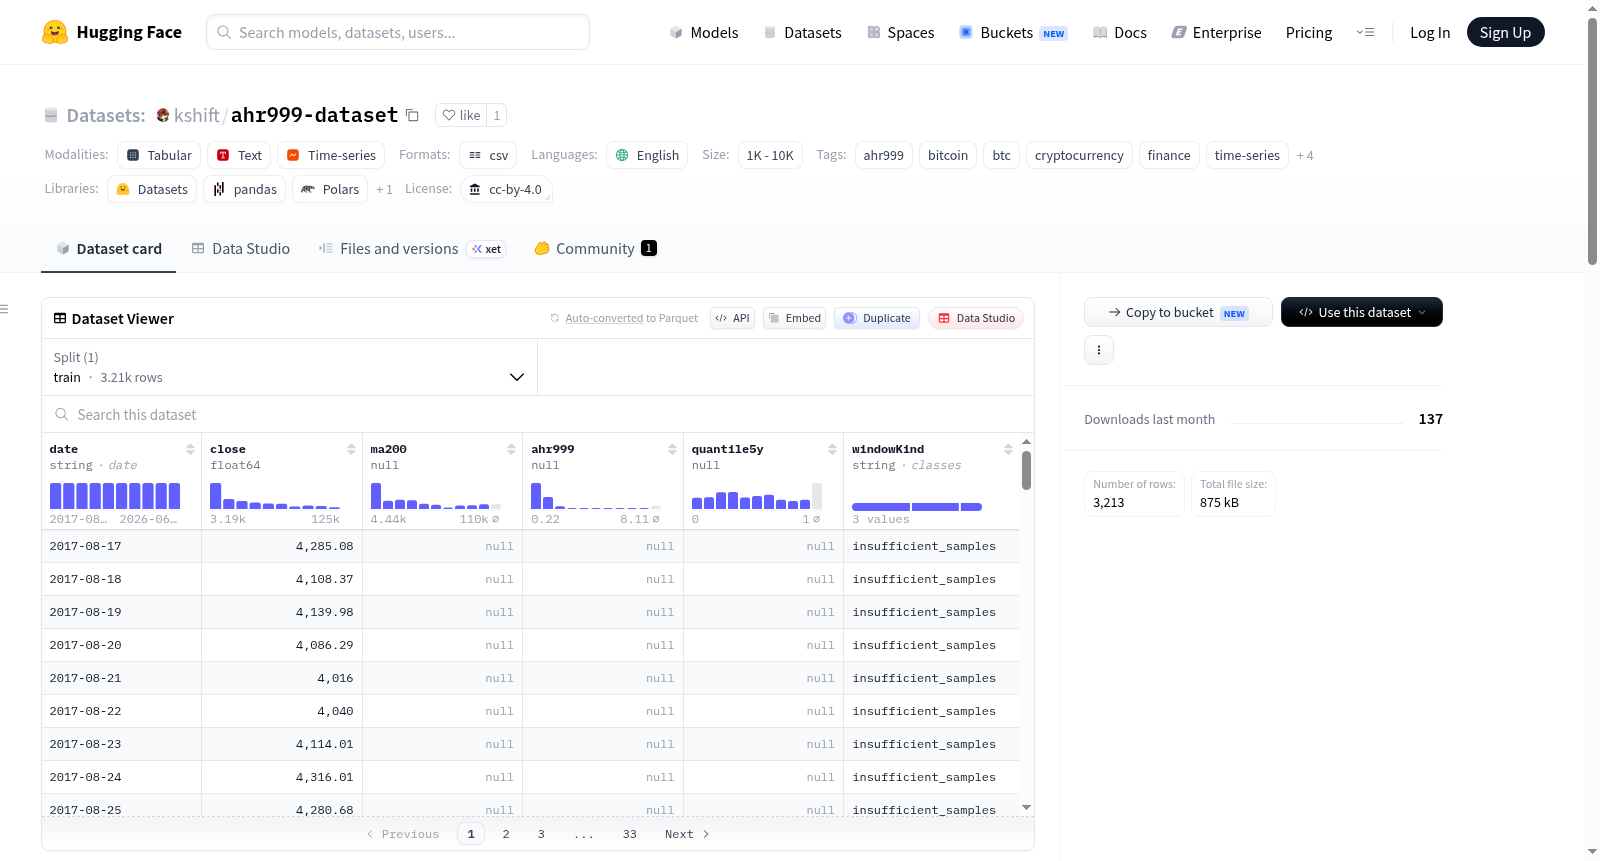
AHR999 BTC 囤积指数数据集是一个开放的、每日更新的数据集,通过从币安(Binance)BTCUSDT每日收盘价自行计算得出,并以CSV和JSON格式发布。该数据集包含UTC日期、收盘价、200日简单移动平均线、ahr999指数(计算方式为(收盘价/ma200)*(收盘价/拟合值))、5年经验分位数以及窗口类型(如样本不足、扩展或滚动5年)等字段。数据集适用于研究、教育和可观测性目的,但不作为财务建议。数据遵循CC BY 4.0许可。

The AHR999 BTC Hoarding Index Dataset is an open, daily-updated dataset self-computed from Binance BTCUSDT daily closes and published as CSV and JSON. It includes fields such as UTC date, close price, 200-day simple moving average, ahr999 index (calculated as (close / ma200) * (close / fitted)), 5-year empirical quantile, and window kind (e.g., insufficient_samples, expanding, or rolling_5y). The dataset is intended for research, education, and observability purposes, not financial advice. Data is licensed under CC BY 4.0.
提供机构:
kshift
搜集汇总
数据集介绍
kshift/ahr999-dataset 数据集图片
构建方式
在加密货币金融时序分析领域,ahr999-dataset数据集基于币安BTCUSDT每日收盘价,通过计算200日简单移动平均线及拟合价格,构建出著名的AHR999囤币指数。该数据集依托GitHub Actions流水线,每日UTC收盘后自动更新,并以CSV和JSON两种格式同步至Hugging Face镜像仓库,确保数据的时效性与公开可得性。
使用方法
使用方法极为便捷,科研实践者可通过Hugging Face datasets库一行代码加载数据,亦可借助Pandas直接读取远程CSV文件,实现快速接入。数据索引按UTC日期升序排列,便于时间序列分析与回测,同时提供Kaggle与Zenodo镜像,满足多元化的学术研究、教育演示与市场观测需求。
背景与挑战
背景概述
在加密货币与时间序列金融数据的交叉领域,量化投资策略的透明性和可复现性长期面临数据源封闭的瓶颈。为解决这一困境,由研究者Ruochen Lyu主导的ahr999-dataset数据集于2026年正式发布,其依托Binance交易所的BTCUSDT日收盘价,构建了基于AHR999囤币指数的开放数据集。该指数通过结合价格与200日均线的偏离程度及拟合曲线,为比特币长期持有者提供了经典的行为金融学指标,同时在数据科学社区中成为时间序列分析与特征工程的重要基准。数据集以CC BY 4.0协议公开,并提供CSV与JSON双格式输出,借助GitHub Actions实现每日自动更新,显著降低了金融时间序列研究中因数据封闭导致的验证成本。
当前挑战
该数据集核心解决的领域问题在于:传统金融时间序列研究常因数据私有性(如交易所专有行情)而难以复现,ahr999-dataset通过完全开源的计算管线,为量化策略回测和指标验证提供了透明且可溯源的公共基座。构建过程中面临多重挑战:首先,需处理Binance原始交易数据中因市场非连续导致的缺失值(如比特网络波动时的空值),并确保200日移动均线在早期样本不足时的渐进填充逻辑;其次,需在每日UTC收盘后自动触发计算流程,协调跨时区数据对齐与GitHub Actions的资源调度;最后,量化5年滚动窗口的分位数排名时,需在稀疏样本与长尾分布间维持统计稳健性,避免历史极值扭曲实时指标的有效性。
常用场景
经典使用场景
在加密货币与时间序列金融分析的交汇领域,AHR999数据集作为衡量比特币囤积时机的经典量化工具,其核心应用在于通过计算比特币价格与200日均线及拟合曲线的比值,构建出一个直观的市场情绪与估值指标。研究者常利用该数据集进行历史回测,以验证基于AHR999指数的定投策略是否能在长期持有中优化收益风险比。此外,数据集提供的每日更新特性,使其成为动态监测比特币市场周期阶段、识别超买或超卖区域的可靠基准,为量化交易策略的起止点设计提供数据支撑。
解决学术问题
该数据集直面加密货币市场中长期投资时机难以量化的学术痛点,解决了传统技术指标如相对强弱指标(RSI)或移动平均线在比特币这类高波动资产中假信号频发的问题。通过融合价格与均线的双重关系,AHR999指数为市场估值提供了一个兼具历史可比性与统计稳健性的标尺。其学术意义在于,为行为金融学中的散户囤积行为研究提供了可复现的量化数据集,推动了关于加密货币市场异象——如动量效应与均值回复特性的交叉验证,使得研究者能够更精确地分离市场噪音与有效趋势信号。
实际应用
在现实世界中,AHR999数据集已渗透至加密货币个人投资者的决策辅助工具链中,常被嵌入定投机器人、仓位管理仪表盘或移动端预警系统。例如,基于该数据集构建的自动定投脚本可设置当AHR999指数低于0.45时触发加仓指令,高于1.2时执行减仓操作,从而避免情绪化交易。同时,数据集的开放性使其被整合进开源金融管理平台,用于对比不同定投窗口下的累积收益率曲线。对于机构用户,该指数可作为风控模块的输入,辅助识别极端市场波动下的资产再平衡时机。
数据集最近研究
最新研究方向
该数据集聚焦于加密货币领域的经典量化指标——AHR999囤币指数的公开化与标准化重建,为比特币长期价值投资策略提供可复现的数据基础。近期研究方向围绕每日更新的时间序列数据展开,涵盖BTCUSDT收盘价、200日均线、拟合价格及分位数等核心字段,可用于检验均值回归、相对估值及周期择时等前沿量化模型。该数据集结合了Binance实时行情与自动化数据管道,为去中心化金融领域的实证研究、机器学习预测及策略回测提供了高时效性的开放资源,其每日镜像与多平台发布机制也推动了数字化金融数据治理的透明化进程。
以上内容由遇见数据集搜集并总结生成
二维码
社区交流群
二维码
科研交流群
商业服务

